Прежде чем взять кредит или оформить займ, обязательно остановитесь. Посмотрите на деньги, как есть: сколько приходит каждый месяц, сколько уже забирают обязательные платежи и какие последствия после них, если добавить еще один долг. Такая простая проверка показывает, что мы можем свободно считать свой бюджет.
Показатель долговой нагрузки (ПДН) — это соотношение регулярных платежей по долгам и доходам человека. Показатель показывает, какая часть работы уже занята Выплатами. Чем выше ПДН, тем меньше денег остается после обязательных расходов.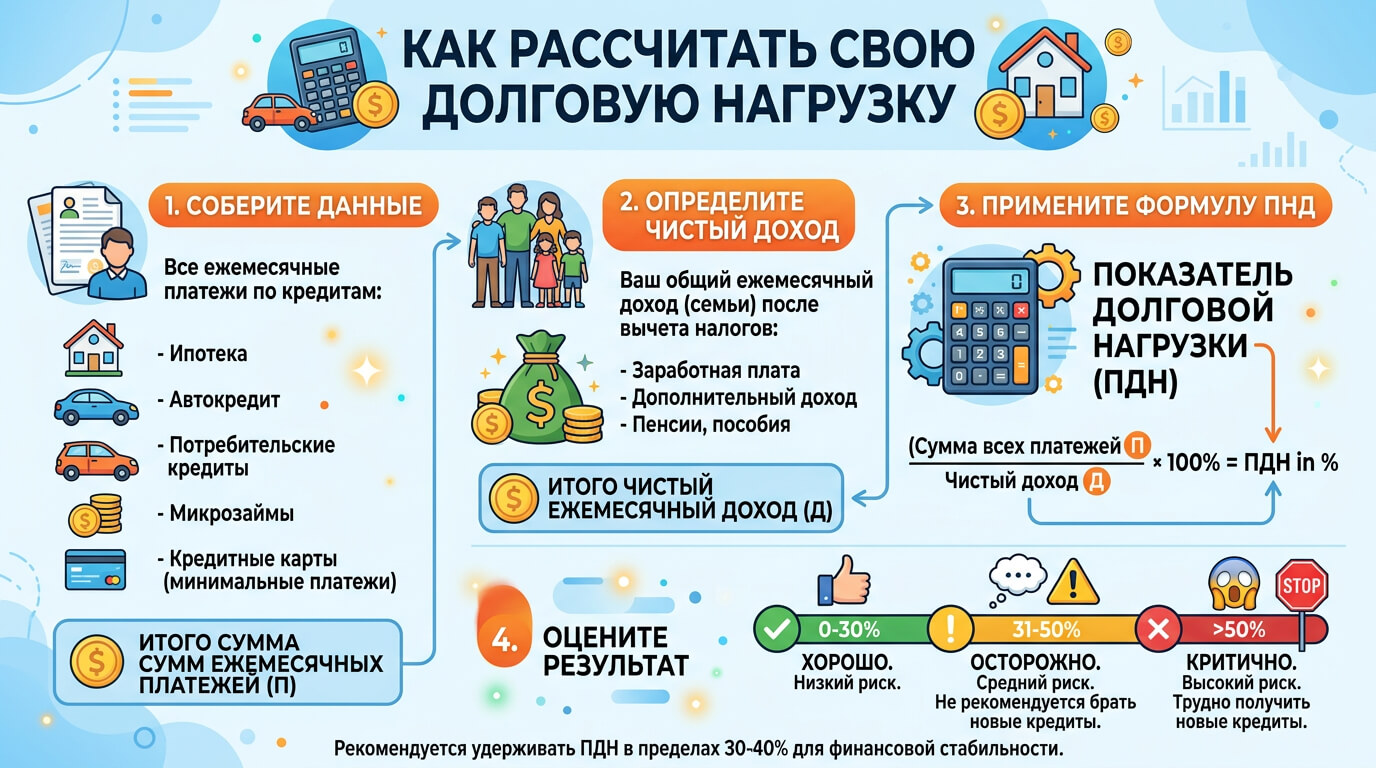
Что понадобится для расчёта
Ограничение одной суммой кредита не стоит. Есть еще срок кредита, и он влияет на денежные средства.
Если речь идет о займе, то в Кредиске можно оформить от 1 000 до 50 000 рублей на срок от 5 до 30 дней. Без залога и поручителей. Для оформления паспорта гражданина РФ, мобильного телефона, электронной почты и ИНН; СНИЛС не требуется. Чтобы избежать ПДН, необходимо сопоставить регулярные платежи по честному с доходом. Чем больше заработка уходит на выплату, тем выше значение.
Представить обычный месяц. Часть дохода получателя уже уходит на внеочередные долги, а после оформления нового случайно появляется еще один платёж. Свободных денег становится меньше — цифры лучше посчитать заранее, прежде чем получить кредит или займ. Считать ПДН стоит ещё до подачи заявок. Доход может измениться, платежи — вырасти или уменьшиться, а новый кредит научиться менять привычный расклад.
Какие серьезно относятся
В расчете может учитываться потребительский кредит, образовательный кредит, рефинансируемый кредит или другой долг, по которому еще идут выплаты. Если у вас кредит один, все довольно просто. Вот несколько обязанностей, требующих осторожности: каждый регулярный платочек необходимо учитывать, а потом посмотреть на рисунок.
Займ тоже входит в этот пазл. Сумма кредита или займа, срок и условия возврата влияют на будущие расходы, поэтому мысль «А что если взять ещё один кредит?» Лучшая ситуация: хватит ли дохода, чтобы платить всем честно одновременно. В прикладных задачах банки могут использовать этот показатель. Но ПДН не выдает готовый вердикт: конкретное одобрение кредита зависит от предложенных решений и условий данного продукта. Преимущества работы с Кредиской:
- Отсутствие посредников и скрытых комиссий;
- Займ круглосуточно — заявку можно подать в любое время;
- Простые требования к документам и отсутствие залога;
- Лучшие условия для постоянных клиентов;
- Возможность продлить займ при необходимости;
- Высокое качество обслуживания и защиты данных в соответствии с политикой конфиденциальности.
- Что делать, если нагрузка слишком большая
High ПДН означает, что существенная часть дохода уже связана с обязательными платежами. Если нагрузка кажется слишком большой, можно уменьшить запрашиваемую сумму, выбрать другой срок или сначала погасить кредит, который уже есть. А если хочется снизить ПДН, стоит начать с пересмотра нормальных долгов и расходов.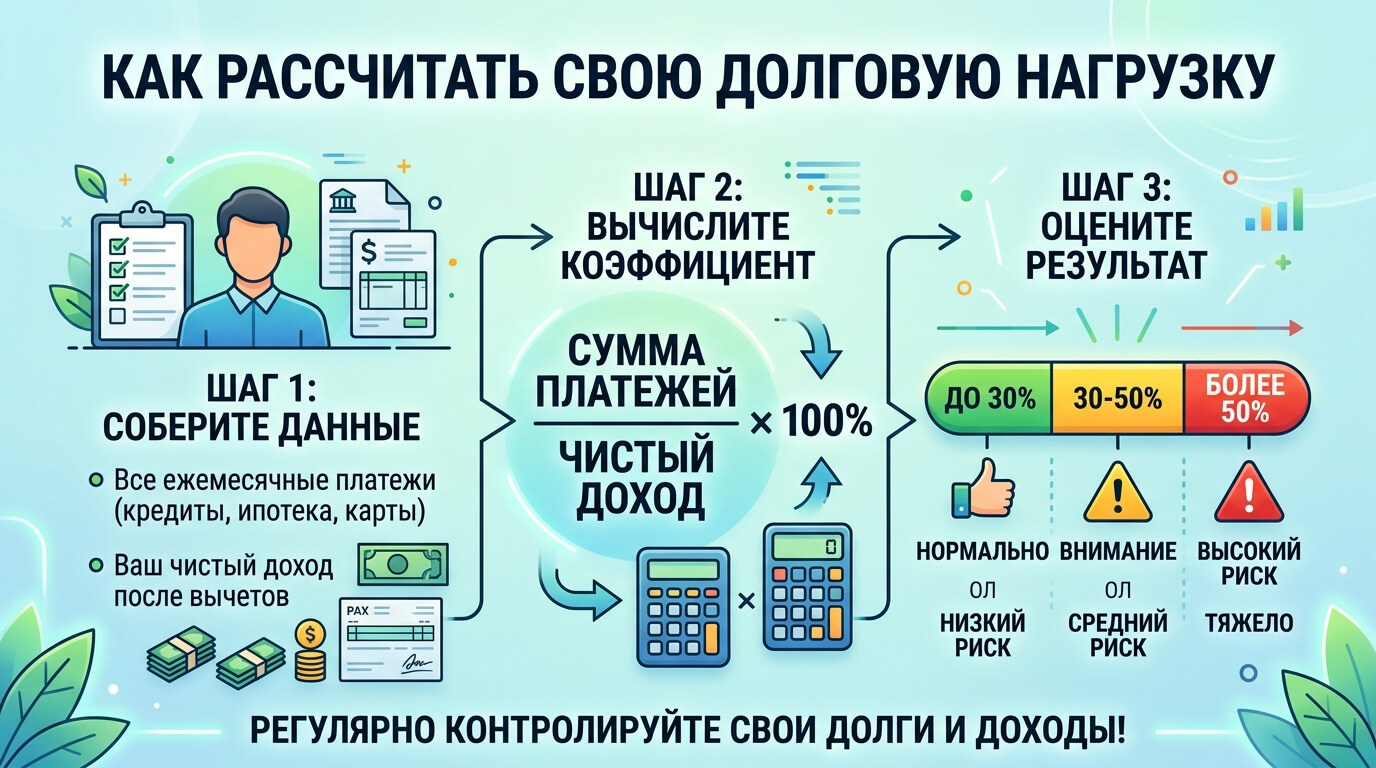
Хотите получить ПДН перед оформлением займа? Соберите данные о доходах и текущих платежах, сопоставьте их и проверьте, сколько денег останется после обязательных выплат. Такой показатель долговой нагрузки помогает переводить банковские расчеты на понятный язык: вот сколько приходит, вот сколько уже занято, а вот что остается.
Высокий ПДН не означает автоматически, что новое обращение невозможно. Но чем больше обязательств уже накопилось, тем внимательнее стоит следить за размером кредита или займа, сроком и будущим платёжеспособным. Перед оформлением полезно проверить:
- Размер сравнительного дохода;
- Платежи по всем действующим соглашениям;
- Сумма кредита или займа, которую вы хотите получить;
- Срок кредита и Предполагаемый срок возврата;
- Источник средств для будущего платежа.
Такой показатель долговой нагрузки помогает перевести банковский язык на обычный: сколько денег поступает и какая их часть уже запланирована на выплату. От этих цифр и стоит отталкиваться, когда хочется взять кредит, получить кредит или оформить займ.
Деньги иногда нужны срочно. Но прежде чем подписывать договор, лучше дайте себе несколько минут на обычный расчет и проверьте, выдержите ли новый бюджет заранее, хватит ли средств на будущие платежи и, возможно, вовремя откорректируете условия договора. В противном случае можно получить деньги сегодня, а завтра означает, что бюджет уже не справляется. Лучше этого не допускать.