Ни одной цифры для всех здесь нет. У одного после платежа остается хороший запас, а у другого семейного бюджета и без новых выплат остается на честном слове. Поэтому сравнивать себя с соседями, друзьями или советами из интернета — занятие бесполезное. У каждого свои расходы. Сначала лучше разобраться с собственными цифрами.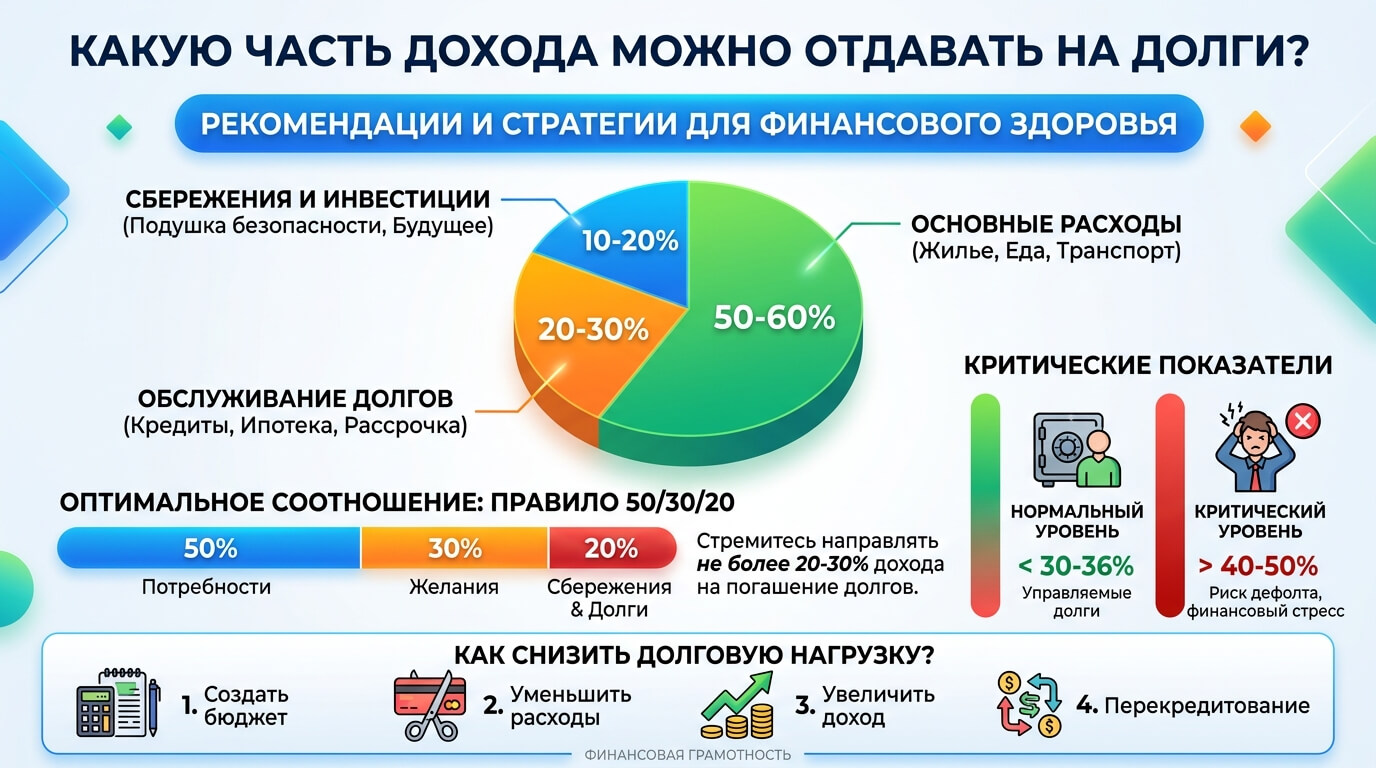
Посмотрите на доходы и сопоставьте их с регулярными расходами. Причём в расчёт стоит включить не только кредиты и займы, но и обычные расходы, которые ежемесячно приходится платить за жилье, продукты, транспорт, связь, коммунальные услуги и другие бытовые расходы. Основой обычно становится зарплата, однако дополнительные поступления тоже могут быть заметны на итоговой картине. Если после всех обязательных выплат денег остается совсем немного, постарайтесь любой ценой увеличить запас — не самая разумная затея. Кошелёк тоже имеет предел.
Что важно при экономии бюджета
Сначала возьмите в одну таблицу все поступления и обрабатывайте их автоматически. Часть денег уже может быть запланирована заранее: часть доходов уходит в виде кредитов или займов, а оставшаяся часть необходима для проживания, продуктов, транспорта и обычных повседневных расходов. На первый взгляд всё элементарно. Но именно здесь чаще всего и всплывают неприятные сюрпризы.
Имущество само по себе не показывает, сколько человек реально умеет отдавать каждый месяц. Намного полезнее посмотреть движение денег: сколько пришло, сколько уже ушло и какой остаток действительно можно направить на выплату, не оставив себя без денег до следующего поступления. Если есть сразу несколько обручей, смотреть на каждого платочка отдельно не стоит. Их лучше сложить и оценить долгосрочную перспективу. Иначе недостаточно увидеть просто размер дохода и решить, что человек справится.
Одинаковая зарплата ещё не соответствует одинаковому бюджету. В одном случае после обязательных расходов остается приличная сумма, в другом деньги заканчиваются за несколько дней до зарплаты. Преимущества работы с Кредиской:
- Отсутствие посредников и скрытых комиссий;
- Займ круглосуточно — заявку можно подать в любое время;
- Простые требования к документам и отсутствие залога;
- Лучшие условия для постоянных клиентов;
- Возможность продлить займ при необходимости.
Почему важно учитывать финансовое положение
Финансовое положение не стоит воспринимать как что-то постоянное. Сегодня расчёт сходится рубль в рубль. Завтра ломается техника, появляется незапланированная покупка или предстоят расходы на ремонт, лечение либо дорога — и весь план придется перекраивать.
Данные о доходах и сделках могут отражаться в заявлениях, а информация о денежных средствах — быть связана со счетами и другими данными. Но цифры в документах — это лишь часть картины. Они не отвечают за человека на самый простой вопрос: сколько денег будет выплачено после всех выплат?
Допустим, доходов хватает на повседневные расходы. Всё выглядит нормально. Затем появляется ещё один платёж — и свободные деньги начинают таять. Доходов будет достаточно для покрытия бюджета тогда, когда после обязательных выплат учитываются не только базовые расходы, но и непредвиденные расходы. Именно последний пункт часто недооценивают. Пока ничего не произойдет, кажется, что всё рассчитано идеально. А потом приходит обычная жизнь.
Как оценить новый займ
Перед оформлением нового займа лучше заранее посчитать будущий платёж. Пара минут с калькулятором — зато потом меньше неприятных сюрпризов. В Кредиске можно оформить займ от 1 000 до 50 000 рублей на срок от 5 до 30 дней. Займы предоставляются без залога и поручителей.
Для оформления нужны паспорт гражданина РФ, мобильный телефон, электронная почта и ИНН. СНИЛС не требуется. При этом смотрите только на сумму займа — всё равно, что выбираете товар исключительно по цене, не заглядывая в кошелёк. Срок возврата тоже имеет значение. Если часть доходов будет уходить на нового платёжника, заранее посчитайте, сколько будет стоить ему жилье, питание, транспорт и другие обязательные расходы. Небольшая сама по себе ещё ничего не говорит. Если после ее возврата бюджет начнет держаться на одной нитке, нагрузка станет уже ощутимой.
Что делать при нехватке денег
Иногда в сложное положение можно положить не одного большого платяга, а целую куча с небольшими обязательствами. Каждое вроде бы терпимое. Пятьсот рублей здесь, тысячи там — и внезапно выяснилось, что оставшихся денег осталось гораздо меньше, чем казалось.
В такой ситуации стоит заново просмотреть расходы и просто. Причём самого нельзя оценивать исключительно по размеру зарплаты. В расчет могут входить иные доходы, а в первую очередь имеет значение наличие данных о честности, месте проживания и документах. Например, место жительства или данные о проживании могут указываться в отдельных документах, а данные о месте жительства могут указывать на данные о человеке. При этом можно охарактеризовать не одну цифру, а совокупность разных финансовых обстоятельств.
Отдельно стоит учитывать ситуации, связанные с банкротством. В подобных случаях могут иметь значение сведения о доходах, обязательствах и имуществе. Если действительно не хватает денег, продолжайте наращивать долговую нагрузку в надежде, что всё как-нибудь само рассосётся, — путь довольно скользкий. При этом иных доходов, заработной платы и других источников средств может хватить для выполнения обязательств, если бюджет рассчитан без перегибов.
Сколько пришло? Сколько ушло? Что осталось? Вот и всякая арифметика.
Если обстоятельства изменились, старый расчёт лучше не считать вечной истиной. Доход вырос, появились новые расходы, изменился размер обязательств — и баланс уже другой. А когда доходы и порядок, выплаты больше не позволяют спокойно действовать честно, разумнее посмотреть на всю систему здравоохранения, чем закрыть одну финансовую дыру, чтобы показать другой. Смысл здесь довольно простой: не стоит загонять предложение, когда весь доход уходит на выплату. Деньги на обычную жизнь должны оставаться. В противном случае даже посильный долг обычно постепенно превращается в постоянный источник напряжения. Таблица может выглядеть красиво. Кошелёк — далеко не всегда.