Перед оформлением займа недостаточно просто увидеть доступную сумму и подумать: «Ну, вроде хватает». Гораздо полезнее на несколько минут заглянуть вперёд и представить, как поведёт себя привычный бюджет, когда в нём появится ещё одно обязательство. В Кредиске можно оформить займ от 1 000 до 50 000 рублей, но доступный максимум сам по себе ещё не повод брать его целиком. Сумму лучше подбирать под свою реальную финансовую ситуацию.
Для начала можно устроить небольшую ревизию расходов. Куда сейчас уходят деньги? Какие платежи уже поджидают в ближайшее время? Есть ли обязательные платежи, которые никак не получится перенести? Если впереди маячат крупные траты, их тоже придётся заложить в расчёт. Иначе вся арифметика хороша только на бумаге. Когда расходы собраны в одну картину, становится гораздо понятнее, сколько денег действительно останется на возврат займа.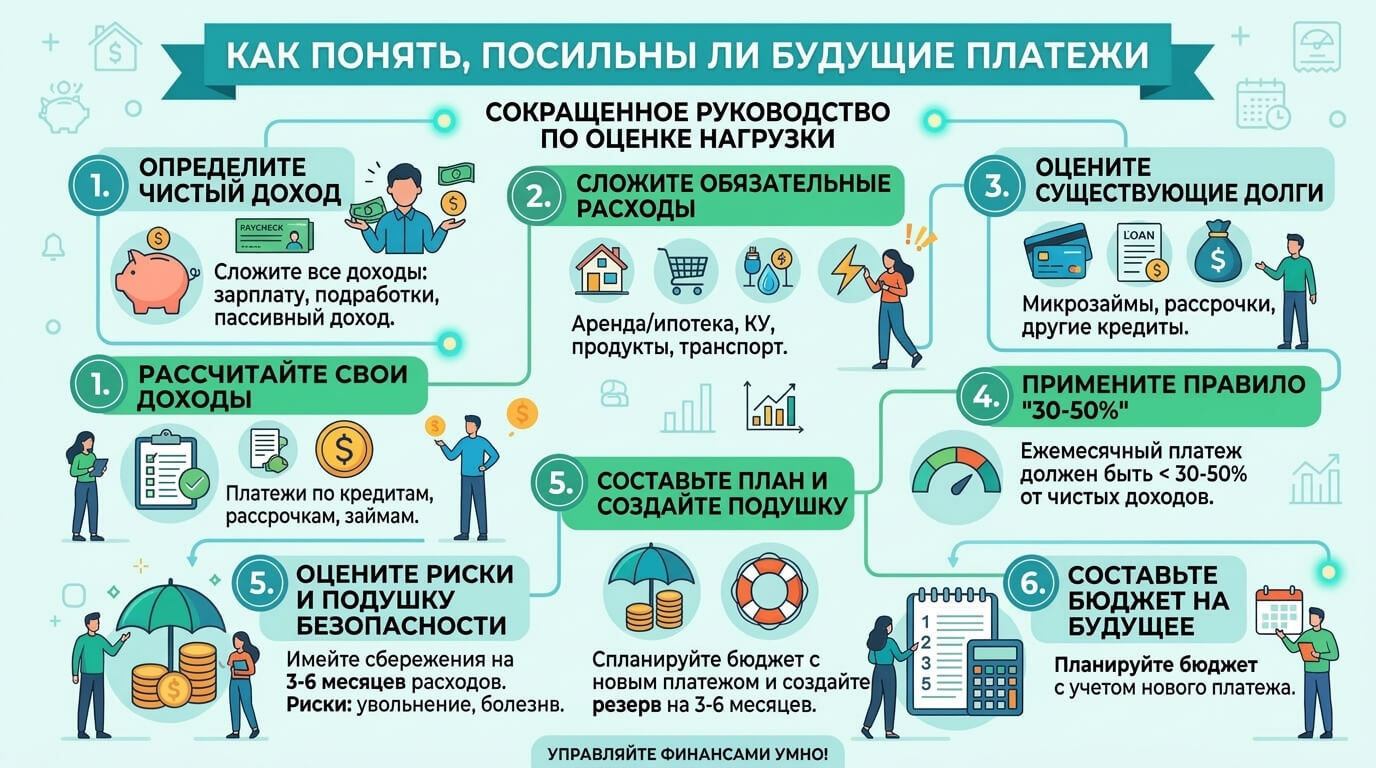
Считаем не только доходы
Высокий доход ещё не означает, что любой новый платёж окажется по карману. Сегодня кажется, что денег достаточно, а после привычных расходов свободная сумма вдруг начинает таять на глазах. Если платёж составляет заметную часть оставшихся средств, новая нагрузка может довольно быстро стать ощутимой. Поэтому одной зарплатой расчёт ограничивать не стоит. Учитывайте текущие платежи, повседневные расходы и возможные траты на всём протяжении срока займа, а заодно посмотрите на календарь: не выйдет ли так, что несколько обязательств придётся закрывать практически одновременно? Если расходы навалятся разом, бюджет это почувствует. Причём сразу.
Планируем сумму заранее
Максимальная сумма — это доступный предел, а не план, которого обязательно нужно придерживаться. Если можно получить до 50 000 рублей, совсем не обязательно брать все 50 000. Лучше отталкиваться от реальной потребности и заранее прикинуть, какая сумма платежа потребуется для возврата займа. Ещё до оформления стоит подумать, сколько денег получится регулярно направлять на погашение, чтобы потом не пришлось латать бюджет на ходу. А схема «сейчас возьму, а там разберусь» звучит, конечно, бодро. Только с деньгами такие эксперименты редко заканчиваются без сюрпризов. Преимущества работы с Кредиской:
- Отсутствие посредников и скрытых комиссий;
- Займ круглосуточно — заявку можно подать в любое время;
- Простые требования к документам и отсутствие залога;
- Лучшие условия для постоянных клиентов;
- Возможность продлить займ при необходимости.
Не откладываем возврат
О датах лучше подумать заранее. Когда именно будете вносить платежи? Если деньги приходят на карту или счёт в разные дни, сопоставьте эти даты с графиком возврата. Случайные поступления лучше не включать в основной расчёт: будущие платежи должны опираться на понятный источник денег, а не на надежду, что что-нибудь подвернётся. В зависимости от способа оплаты внести платёж можно банковской картой или переводом. При оплате картой через личный кабинет зачисление может происходить быстро, тогда как банковский перевод может занять от 1 до 5 дней. Поэтому откладывать оплату на последний день — затея так себе. Особенно когда срок уже поджимает, а времени на манёвр почти не осталось.
Проверяем график до оформления
До получения займа стоит посмотреть на весь период возврата, а не только на первый платёж. Какой будет минимальный платёж? Когда наступит последний платёж? Сколько денег понадобится на каждом этапе? Лучше разобраться с этим заранее, пока ситуация спокойная. Иногда желание уменьшить платёж появляется потому, что в бюджете и без нового обязательства уже тесновато. Тут стоит немного притормозить и разобраться, что именно пошло не так. Если после обычных расходов остаётся слишком мало средств, возможно, размер займа стоит пересмотреть. Платёж, чтобы оставаться комфортным, должен вписываться в реальный бюджет. Надежда на дополнительный доход, который когда-нибудь появится, — совсем другая история. И, честно говоря, довольно шаткая.
Что делать перед принятием решения
Перед оформлением займа можно провести небольшой финансовый тест. Определите свободные средства, вычтите только те платежи, которые уже запланированы, и посмотрите, что останется после обязательных расходов. Затем сопоставьте платежи с датами поступления дохода — иногда такая нехитрая проверка показывает больше, чем целая таблица расчётов. Остаток есть? Уже легче. Задача ведь не только в том, чтобы погасить сплит или отдельное обязательство. Нужно заранее увидеть всю картину расходов — регулярные траты, ближайшие платежи и возможные расходы на период возврата займа. Заёмщик должен понимать и планировать платёж ещё до оформления займа, а не начинать искать деньги, когда срок уже наступил. Банк может провести платёж выбранным способом, но ответственность за своевременный возврат остаётся на заёмщике. Если заранее учесть платёж так, чтобы он не создавал чрезмерной нагрузки, оценить будущие платежи становится гораздо легче. Тогда решение принимается не по принципу «авось получится», а с пониманием того, что происходит с собственными деньгами. На мой взгляд, такой подход просто спокойнее.