Еще недавно обычный кредитный платеж был всего лишь одной строкой в семейном бюджете. Зарплата пришла, часть ушла на продукты и коммунальные услуги, что-то — на покупки и обязательства, а после всех расчетов оставалась привычная сумма. Все сходилось. А потом бюджет начинает буксовать. Доход снизился. Расходы выросли. Добавился новый долг — и финансовая конструкция, которая раньше спокойно держалась на ногах, вдруг начинает шататься. Сам платеж вроде тот же, а денег после него остается все меньше. Иногда — ноль.
Причины бывают разными: падение дохода, неожиданные траты, несколько долгов одновременно или новая жизненная ситуация, которую невозможно было заранее предусмотреть. Жизнь вообще редко спрашивает, удобно ли сейчас вносить изменения в семейный бюджет. Поэтому ждать, пока кошелек окончательно опустеет, не стоит. Чем раньше становится понятен реальный размер нагрузки, тем больше пространства для маневра. Когда деньги на очередной платеж нужны уже завтра, а свободных средств нет, выбирать приходится из гораздо более узкого набора вариантов.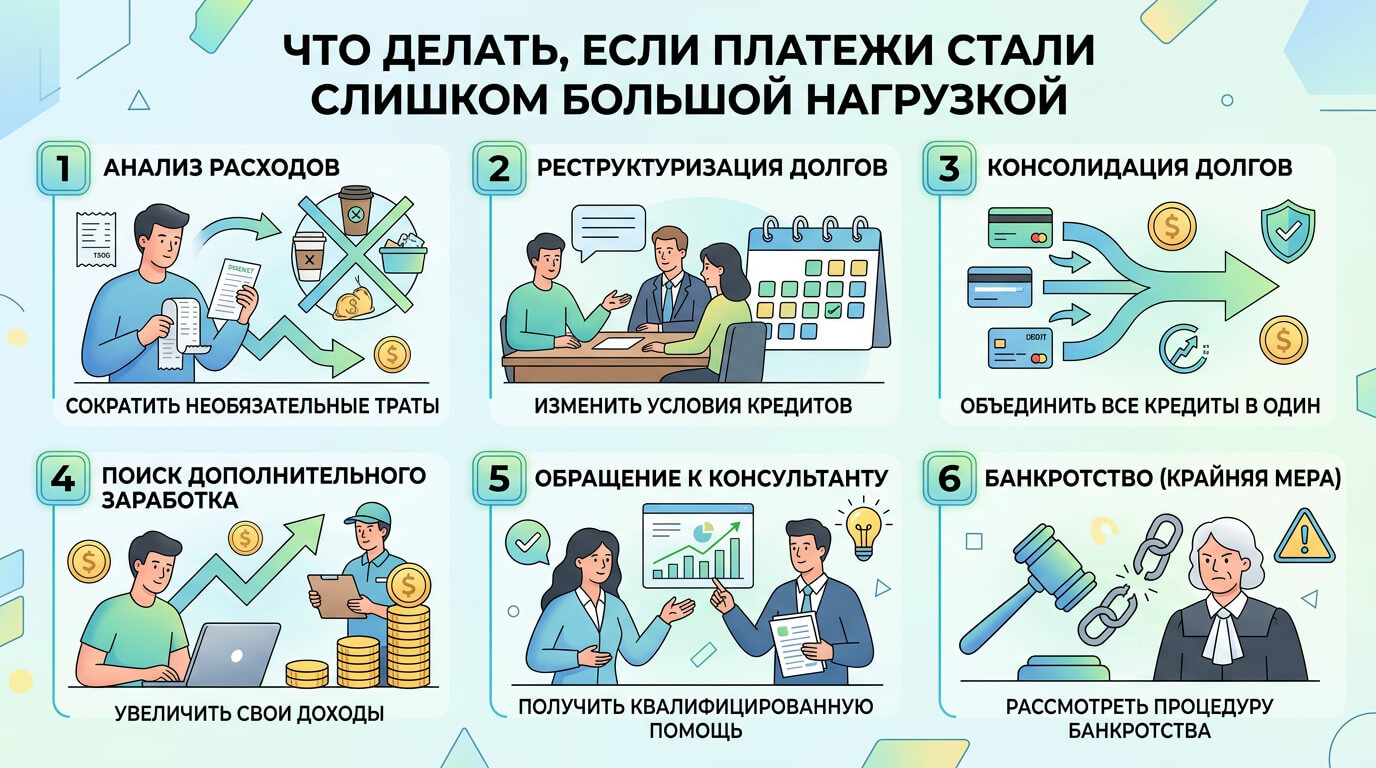
Почему долговая нагрузка может стать слишком большой
Одинаковая сумма для разных людей ощущается совершенно по-разному. Для одного это небольшая статья расходов, которая почти не бросается в глаза. Для другого — тяжелый камень в рюкзаке, куда уже и так набросали все подряд.
Поэтому смотреть только на один платеж бессмысленно. Нужно собрать всю картину целиком: доходы, аренду или коммунальные услуги, продукты, транспорт, другие обязательства и уже оформленные займы. Все они претендуют на одни и те же деньги. Особенно неприятная история получается, когда одновременно есть кредит и кредитная карта, несколько займов или один кредит, который раньше легко помещался в бюджет, а теперь заметно его поджимает.
Если среди расходов появилась кредитная карта, ее платеж тоже придется учитывать. По отдельности суммы могут казаться вполне терпимыми. Сложите их вместе — и ситуация способна измениться буквально за минуту. Вот тут и появляется знакомое: «Ничего, как-нибудь дотяну». Знакомая ловушка. Только денег больше от нее не становится.
Сначала посчитайте, сколько денег реально остается
Прежде чем решать, как погасить кредит, стоит сделать вещь до смешного простую — взять калькулятор и посчитать. Без оптимизма в стиле «в следующем месяце точно повезет». И без округления расходов в меньшую сторону. Сложите регулярные доходы, вычтите обязательные траты и выплаты по кредиту. Получившаяся сумма покажет, сколько денег действительно остается до следующего поступления.
Затем разберите каждый долг по отдельности: размер платежа, остаток задолженности, срок кредита, процентную ставку и возможность досрочного погашения. Скучно? Да. Зато после этой арифметики финансовый туман начинает рассеиваться. Становится видно, куда уходят деньги и почему платеж, который раньше казался вполне обычным, теперь начал давить на бюджет. Иногда проблема вообще не в одном обязательстве.
Небольшой кредит сам по себе может быть почти незаметным, но если одновременно приходится выплачивать кредит, пользоваться картой и выполнять другие обязательства, свободные деньги тают на глазах. То же самое относится к расходам на потребительский кредит. Его нельзя рассматривать отдельно от остальной жизни: платеж существует рядом с продуктами, коммунальными услугами, транспортом и всеми прочими регулярными расходами.
Задайте себе простой вопрос: «Какой кредит сейчас сильнее всего тянет бюджет вниз?» А затем попробуйте понять, какой кредит действительно забирает слишком большую долю дохода и почему именно он стал проблемой. Иногда ответ оказывается совсем не таким очевидным, как казалось сначала.
Что делать, если денег на платежи не хватает
Правило здесь простое: если кредит уже стал слишком тяжелым для бюджета, не нужно автоматически бежать оформлять новый. Сначала разберитесь с тем, что происходит прямо сейчас. Посмотрите на постоянные расходы. Что можно перенести? Какие покупки временно отменить? Без каких трат реально обойтись несколько месяцев? Иногда несколько таких решений дают бюджету немного воздуха. Не богатство. Воздух. А его бывает достаточно, чтобы перестать принимать решения в панике.
Другое дело — желание взять кредит, чтобы перекрыть существующую задолженность. Небольшой ежемесячный платеж может выглядеть очень заманчиво, однако одна эта цифра ничего не говорит о конечной стоимости долга.
Если новый кредит действительно снижает нагрузку до приемлемого уровня и его условия подходят заемщику, ситуация способна стать легче. Но если новый долг просто ложится поверх старого, получается финансовый бутерброд — и слоев в нем постепенно становится все больше. Поэтому вариант кредит, чтобы погасить прежнюю задолженность требует спокойного расчета.
И даже формулировка кредит, чтобы закрыть долг сама по себе еще не означает, что решение выгодное. Сначала нужно понять, действительно ли новая схема уменьшит нагрузку. Еще осторожнее стоит относиться к варианту кредит, чтобы закрыть сразу несколько обязательств. Здесь необходимо заранее посчитать общую сумму возврата и убедиться, что после замены долгов семейному бюджету станет легче, а не наоборот.
Рефинансирование или реструктуризация
Если существующий долг стал слишком тяжелым, можно обсудить с кредитором изменение условий. Обычно в такой ситуации рассматривают рефинансирование кредита или реструктуризацию кредита. При рефинансировании новый заем используется для погашения прежнего обязательства. Проще говоря, рефинансирование кредита — это замена одного долга другим, но уже на новых условиях. Звучит удобно. Но новый договор вовсе не обязан быть выгоднее старого.
Перед решением нужно сравнить итоговую переплату, ежемесячный платеж, сумму кредита, срок и остальные условия. Иначе получится обычная рокировка: один долг исчез, другой появился, а финансовая проблема осталась там же, где и была. Реструктуризация работает иначе. В этом случае меняются условия уже существующего обязательства. Поэтому универсального ответа на вопрос, что лучше — реструктуризация или рефинансирование, — нет. Для одного заемщика подходящий вариант может оказаться совершенно неудобным для другого. Если хочется понять, реструктурирует ли кредит конкретный кредитор, лучше уточнить это напрямую. Причем не тогда, когда ситуация уже горит, а заранее. Чем раньше начат разговор, тем больше остается вариантов.
Когда новый кредит действительно становится плохой идеей
На бумаге все выглядит просто: оформить еще один заем и закрыть текущую проблему. Только долг никуда не исчезает. Он переезжает. Особенно рискованная ситуация возникает, когда вы берете новый кредит, хотя собственных денег уже не хватает даже на обычные расходы. Если новый кредит, чтобы закрыть старый платеж, увеличивает общую задолженность, никакого финансового чуда не происходит.
Перед решением стоит посчитать несколько вещей: каким будет погашение кредита, сколько придется платить каждый месяц, как изменится срок и какую сумму придется вернуть в итоге. Есть еще один тревожный сигнал — кредит, который нужен исключительно для очередного платежа. Если доход остался прежним, а расходы никуда не исчезли, через некоторое время деньги снова закончатся. И снова понадобится заем.
Так появляется долговая цепочка: новый долг закрывает старый, следующий нужен уже для нового, а первоначальная проблема никуда не делась. Сначала такая схема кажется временной мерой, а потом начинает напоминать бег по кругу.
Как выбрать решение и не увеличить нагрузку
Если нужно рефинансировать кредит, сравнивайте предложение целиком. Одна красивая цифра ежемесячного платежа еще ничего не решает. Маленькая выплата выглядит привлекательно. Еще бы. Но иногда она становится меньше лишь потому, что срок увеличивается. Каждый месяц платить легче, зато общая стоимость долга может заметно вырасти.
Поэтому, если хочется оформить новый кредит, не стоит смотреть исключительно на доступную сумму. Это примерно как выбирать автомобиль только по размеру багажника: цифра впечатляет, а что находится под капотом — уже вопрос второй. Гораздо полезнее заранее выяснить, сколько придется вернуть и выдержит ли такую нагрузку семейный бюджет.
Отдельно проверьте условия, когда кредит обеспечен имуществом. Если кредит обеспечен залогом, проблемы с выплатами могут иметь более серьезные последствия. Но и необеспеченный долг нельзя считать мелочью. Когда кредит обеспечен залогом, наличие имущества не отменяет обязанности выполнять условия договора и своевременно вносить платежи.
Есть и другая крайность — попытаться любой ценой закрыть старый кредит, не разобравшись, почему он вообще стал тяжелым. Если причина в снижении дохода или росте расходов, новый долг ее сам по себе не устранит. Это как ставить ведро под протекающую крышу и радоваться, что пол пока сухой.
Не всякий дорогой кредит нужно заменять новым
Если обязательство оказалось дорогим, желание найти более удобный вариант вполне понятно. Но дорогой кредит не стоит автоматически менять на первое предложение, где ежемесячный платеж выглядит приятнее. Смотреть нужно шире: на полную стоимость обязательства, продолжительность выплат и итоговую сумму возврата.
Иногда короткий срок кредита означает более крупный ежемесячный платеж, зато помогает уменьшить общую переплату. При увеличении срока текущая нагрузка становится мягче, но платить приходится дольше. Вот почему кредит может казаться удобным по одному параметру и совершенно невыгодным по другому.
Если рассматривается кредит на погашение другого обязательства, сравните оба варианта еще до оформления. Несколько минут с калькулятором, на мой взгляд, здесь полезнее решения, принятого на эмоциях.