Зависимость от займов — не слабость характера. И уж точно не временные трудности с бюджетом. Это устойчивое психологическое состояние. Человек постепенно теряет контроль над тем, как принимает финансовые решения.
Формируется она незаметно. Сначала всё выглядит разумно: закрыть финансовый пробел, переждать, выкрутиться. Потом новые обязательства врастают в повседневность — и уже не вызывают вопросов.
ВЦИОМ приводит цифру: около 30% заемщиков берут очередной кредит или займ, чтобы погасить предыдущий. Вот он, момент входа в долговой круг.
Статья полезна тем, что вы сможете сами пройтись по признакам, провести диагностику и понять — нужна вам помощь специалистов или пока справитесь сами.
Что такое зависимость от займов и кредитов?
Кредитомания — это форма эмоциональной зависимости, при которой получение денег в долг вызывает кратковременное облегчение, а необходимость платить проценты постоянно ведет к стрессу. В нормальной ситуации заём — это инструмент. Взял под конкретную задачу, решил, вернул. При зависимости всё иначе. Здесь работает цикличность: человек берет новый кредит или займ, чтобы закрыть старые долги. И выбраться из этой ямы не получается.
Основные причины возникновения кредитной зависимости заложены в психологических факторах:
- низкая финансовая грамотность, неумение планировать бюджет;
- желание быстро получить удовольствие от покупки;
- потребность закрыть эмоциональное напряжение деньгами.
Развиваться такая зависимость может годами. Хотя первые ее признаки заметны уже тогда, когда кредит становится единственным источником средств на расходы.
И тут прослеживается связь с тем, как человек вообще обращается с деньгами. Он перестает планировать бюджет. Перестает откладывать часть доходов. Перестает сравнивать условия разных видов займов — а зачем, если всё равно возьмет.
Механизм, кстати, тот же, что и у любой другой зависимости. Регулярно повторяемое действие дает быстрый результат. Потом наступает расплата. Приходит чувство вины. Но без очередного займа человек уже не умеет жить в нормальном финансовом положении.
Как это работает: пошаговое развитие долговой зависимости
Шаг 1. Потребность в деньгах из-за отсутствие резервов или низкий уровень доходов. Например, нужно купить вещи детям к школе или оплатить услуги врача, а зарплаты не хватает. Человек оформляет кредит онлайн или в офисе организации, получает сумму быстро и закрывает вопрос. Первый кредит дает возможность решения ситуации, но не учит управлять финансами.
Шаг 2. Привычка брать займы на любые траты. Постепенно кредит берут уже не только по необходимости, но и при желании получить удовольствие: новый телефон, поездка, дорогие вещи. Тут кредит становится способом получения эмоций, а не инструментом. Зависимый человек начинает видеть в займе источник средств для жизни, хотя реальные доходы не растут.
Шаг 3. Накопление платежей, проценты «съедают» часть бюджета. Долги становятся всё больше, новые микрозаймы берутся для погашения старых. Человек теряет контроль над финансовыми потоками: он не может сделать план выплат, оформить реструктуризацию или обратиться за кредитом на лучших условиях. Наличие такой зависимости приводит к проблемам в семье, отношения с близкими портятся, настроение зависит от одобрения нового займа.
Шаг 4. Эмоциональное состояние становится главным фактором: тревога, депрессия, чувство вины перед друзьями и дома. Состояние здоровья ухудшается, а возможность получить помощь бесплатно в центре поддержки или у психолога кажется чем-то постыдным. На этом этапе лечение зависимости требует участия психолога, а самостоятельно справиться сложно.
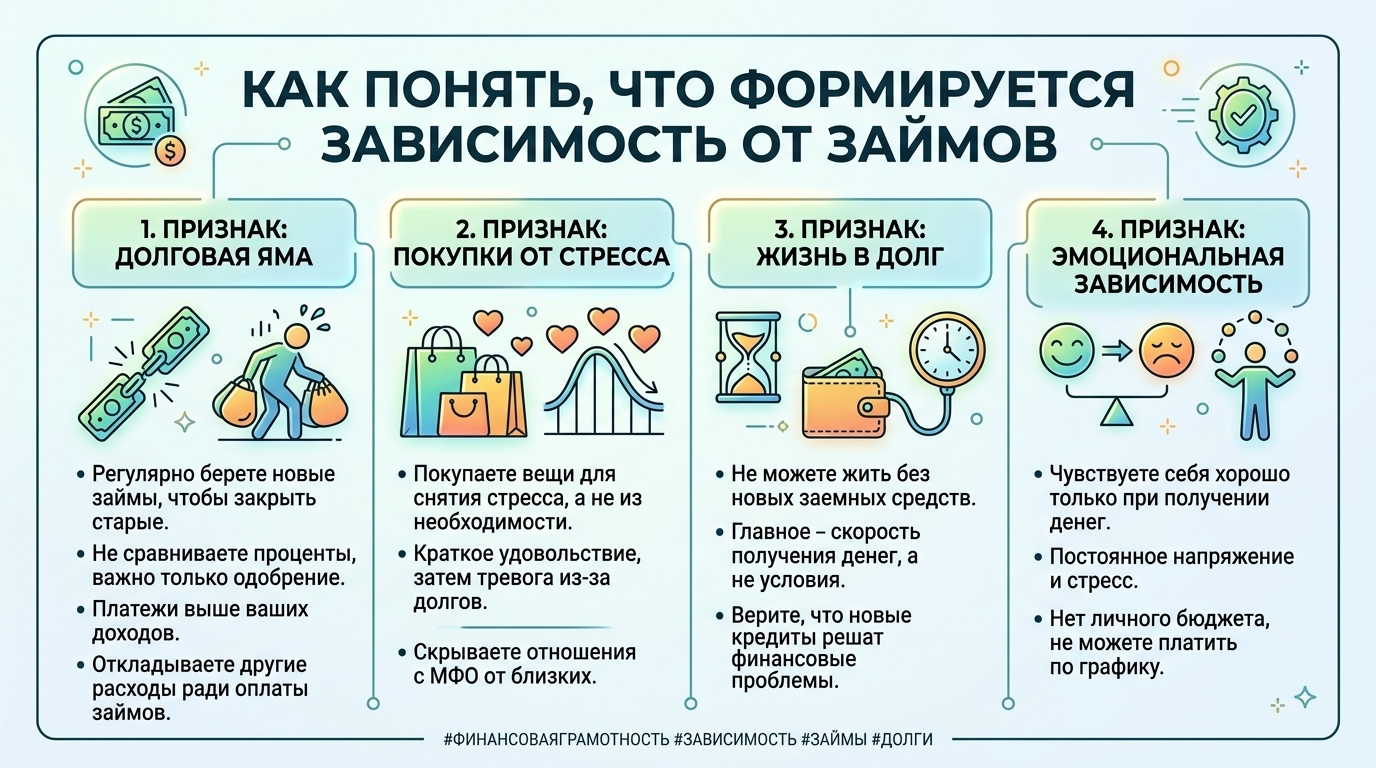
Признаки, по которым можно понять, что формируется зависимость
Первый признак зависимости — вы регулярно оформляете кредиты и займы, чтобы закрыть платежи по другим долгам. Условия и проценты больше не сравниваете. Просто идете туда, где одобряют. Сумма платежей уже выше ваших доходов. И вы откладываете другие расходы — лишь бы оплатить заём.
Второй признак — вы покупаете вещи не из необходимости, а для удовлетворения желания и снятия стресса. После покупки возникает кратковременное чувство удовольствия, но потом приходит тревога из-за долгов. Вы скрываете от близких отношения с МФО и новости о новых заявках.
Третий признак — вы не можете жить без новых заемных денежных средств. Даже если есть возможность взять кредит в банке, вы выбираете, где быстро получить деньги, потому что нужна скорость. Вы считаете, что финансовая помощь поможет решить все вопросы, хотя это ведет только к росту долгов.
Четвертый признак — эмоциональная зависимость: вы чувствуете себя хорошо только в момент получения денег, а в остальное время находитесь в напряжении. Ваш личный бюджет давно не существует как план, вы не можете отдавать долги по графику и постоянно ищете способы найти средства на платежи.
Сравнение: займы, кредитные карты и накопления
Займы в микрофинансовых организациях выдают быстро. Но проценты там такие, что для человека с низкой финансовой грамотностью это опасно.
Кредитные карты — вроде бы удобнее. Банк дает льготный период. Но стоит просрочить — и ставка резко взлетает. А дальше зависимость может пойти по той же схеме.
Накопления и подушка безопасности защищают от долговой ямы. Правда, тут нужно время и умение планировать. Не всем и не сразу это дается.
И вот что важно: любой заём имеет смысл только тогда, когда вы понимаете, как его вернуть без ущерба для бюджета. Если вы уже оформляли кредит, чтобы закрыть предыдущий — это признак кредитной зависимости.
На сайте Кредиски можно найти информацию об условиях займов. Плюс там есть полезные статьи — те, что помогают подтянуть финансовую грамотность. Но вот о чем стоит помнить: ни один заём не решит проблему зависимости, если не работать с причинами такого поведения.