Любой займ — это сделка с определенными обязательствами, и прежде чем ставить подпись, стоит трезво взвесить, чем она обернется через несколько месяцев. Главная задача заемщика — не просто получить деньги, а понять, по силам ли ему возврат без ощутимого убытка для бюджета. Ниже — разбор того, как анализ условий и расчет показателей помогают снизить потери и почему оценка риска является основной частью финансового планирования.
Что понимают под риском оформления займа?
Это вероятность того, что заемщик не сможет погасить долг в срок. Для физических лиц и организаций он складывается из двух частей:
- внутренних факторов (дохода, кредитной истории, уровня закредитованности);
- внешних обстоятельств (рынка, экономического состояния в стране, изменений процентной ставки).
Величина кредитного риска зависит от того, насколько стабильность доходов заемщика совпадает с графиком платежей по договору займа.
Оценка кредитного риска осуществляется по двум направлениям:
- Количественная оценка кредитного риска опирается на расчет показателя долговой нагрузки, процентную ставку и срок выплаты.
- Методы оценки риска качественного характера учитывают сведения о заемщике: наличие имущества, кредитную историю, состояние заемщика на дату обращения.
У займа в микрофинансовой сфере есть своя особенность: ставка выше, а срок короче, чем в банке. Поэтому стоит посчитать общую стоимость займа — и честно оценить, сможете ли вы его вернуть.
Как оценить риски: рассмотрим поэтапно
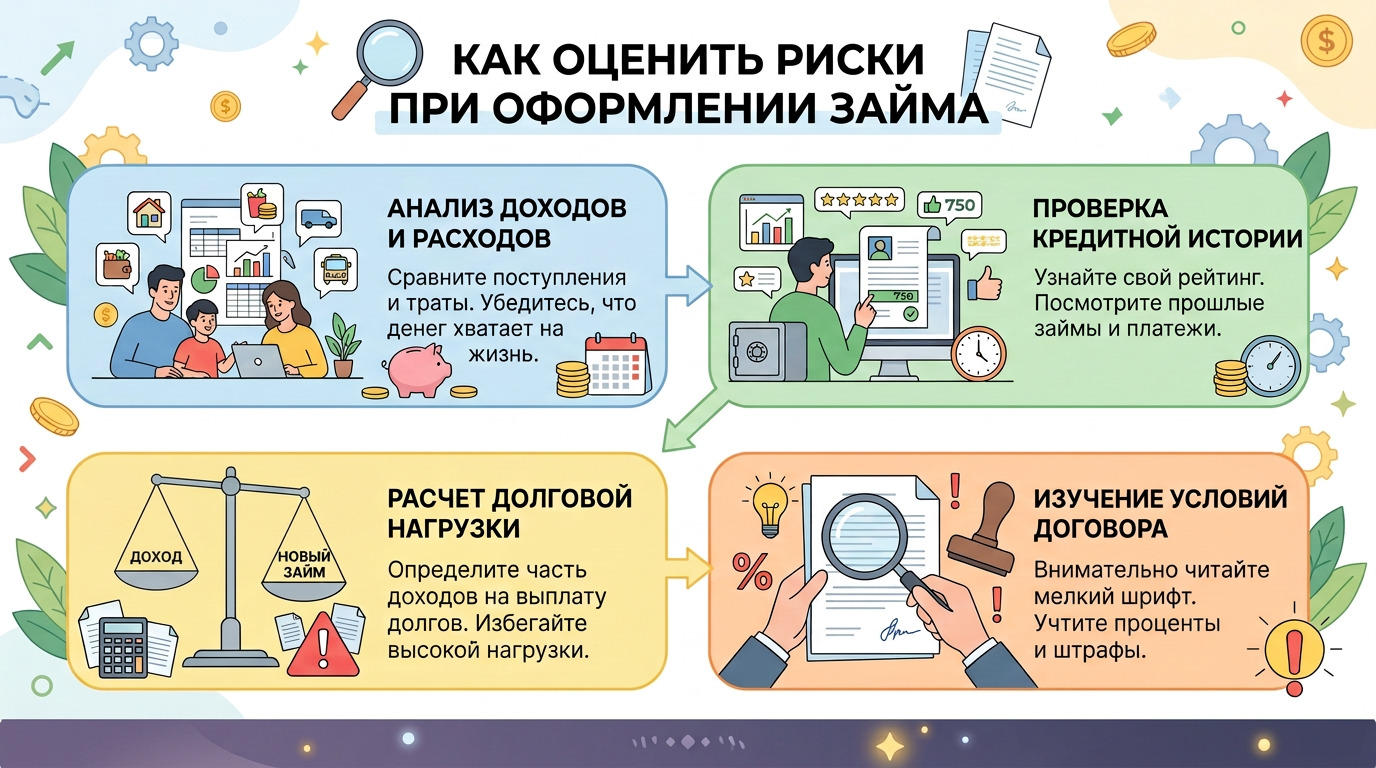
Процесс оценки рисков включает следующие этапы:
- Анализ доходов и расходов. Смотреть нужно на поступления за несколько месяцев — а не за один удачный. Главный ориентир тут — отношение платежей к доходу. Если выплаты забирают больше 30–50% дохода, риски невозврата растут.
- Проверка кредитной истории. Данные из БКИ дают и компании, и самому клиенту картину по просрочкам и действующим обязательствам. А испорченная кредитная история — это как раз тот фактор, из-за которого уровень кредитного риска стремится вверх.
- Расчет долговой нагрузки. Сумма общей задолженности по всем займам и кредитам сопоставляется с доходами. Отсутствие учета других обязательств — причина того, что заемщик получает отказ или берет непосильный заём.
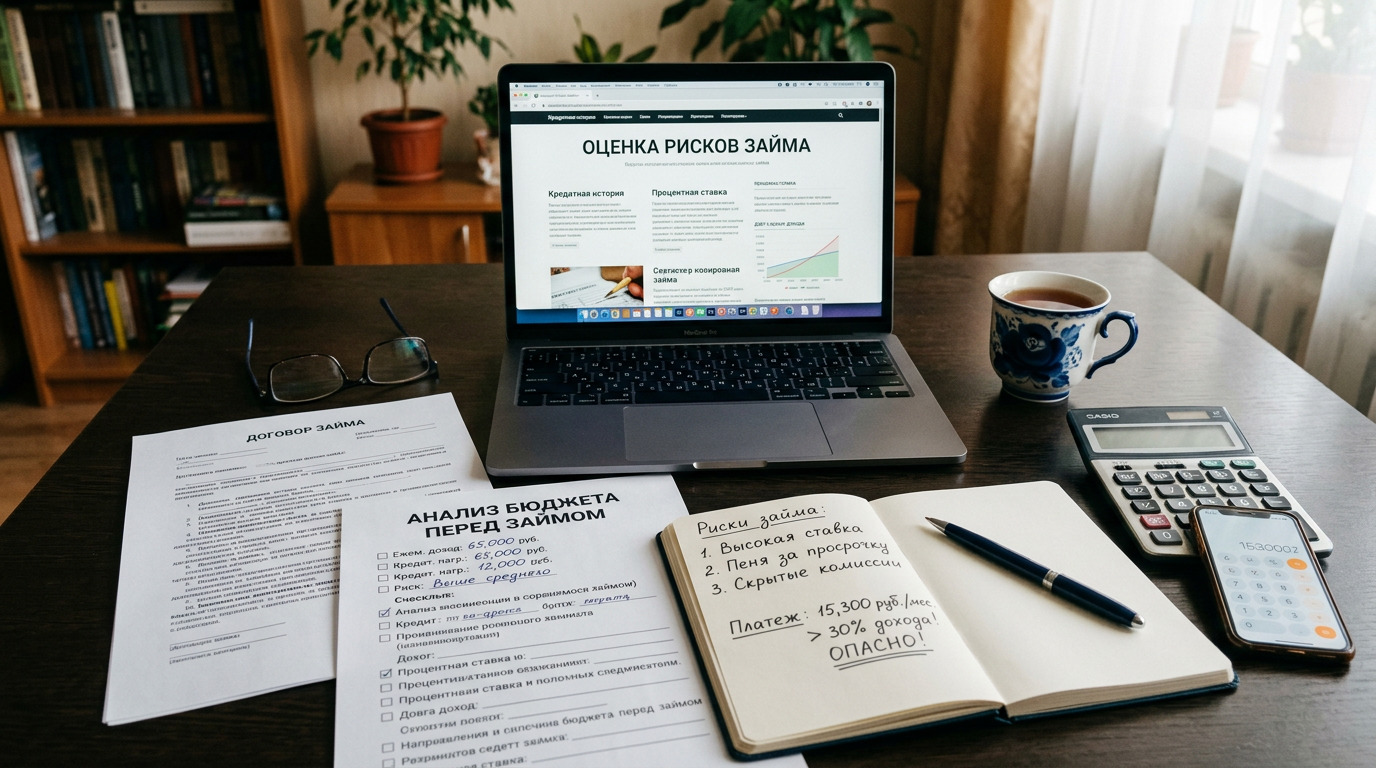
- Изучение условий договора. Стоимость займа складывается из процентов, дополнительных платежей и штрафов. А ключевых параметров, на которые стоит смотреть, три: полная стоимость, порядок погашения и размер пеней. Реклама часто показывает низкие ставки, поэтому важна проверка в полном объеме.
- Оценка обеспечения. Если при выдаче займа требуется залог или поручительство, риск невозврата снижается. Хотя тут многое зависит от стоимости имущества и устойчивости гарантий. И да, есть обратная сторона: можно лишиться собственности.
Кредитор смотрит на заемщика с разных сторон. Решение принимается по анализу кредитоспособности, состоянию кредитного портфеля. А уровень кредитного риска для банка или МФО определяется не только по кредитной истории клиента. Текущая платежеспособность тоже в счет.
Способы оценить свои силы перед оформлением займа
Несколько практических советов помогут быстро оценить свои силы. Первое — проверяйте график платежей и дату каждого взноса. Второе — расчет максимального размера займа, исходя из собственных средств, а не из суммы, которую компания готова выдать. Третье — учет изменения доходов: постоянно получать стабильную зарплату удается не всем.
Если риск высокий, вариантов несколько. Взять сумму поменьше и на короткий срок. Привести поручителя. Использовать страхование. Или просто отложить оформление — иногда это самое разумное.
Еще момент: высокий рейтинг заемщика в БКИ дает шанс на ставку пониже. Но и кредитная организация вправе запрашивать документы и проверять информацию о доходах.
Банковское кредитование требует больше документов и времени, но процентная ставка ниже. Оформление займа онлайн в МФО занимает несколько минут, однако стоимость выше. Независимо от выбора договор должен содержать сведения о переплате, сроках и ответственности сторон.