Высокая долговая нагрузка — это ситуация, когда платежи по кредитам и займам забирают большую часть дохода. И беда тут даже не в цифрах как таковых. Деньги человек вроде бы получает, но почти всё уходит на обслуживание долга. На жизнь не остается ничего. Комфортным считается уровень, при котором ежемесячные выплаты не более 30–50% среднемесячного дохода. Выше — и риск просрочек растет. Заодно падают шансы получить новый кредит или микрозайм. В Кредиске информация о базовых условиях займов доступна на сайте онлайн, а заявку там обрабатывают быстрее, чем в банках. Но даже льготные займы не спасут, если нагрузка уже критическая.
Что такое ПДН и как рассчитать?
Долговая нагрузка — это то, сколько человек отдает из своего дохода на платежи по обязательствам. Считают ее так: берут все ежемесячные платежи по кредитам и займам и делят на доход за тот же период. Показатель долговой нагрузки (ПДН) кредиторы рассчитывают еще до выдачи денег. Формула проста: ПДН = (Ежемесячные платежи по всем кредитам / Среднемесячный доход) * 100%. Всё это считается по данным кредитной истории и информации о доходе.
Уровни долговой нагрузки:
- До 30% — комфортный уровень.
- 30–50% — умеренный уровень.
- 50–80% — высокий риск (банки неохотно одобряют новые кредиты и обязаны предупреждать о рисках).
- Выше 80% — критический уровень (высокая вероятность отказа в займе).
Показатель долговой нагрузки считают не на глаз. В расчет идут процентная ставка, срок и остаток долга. А если платежей несколько — по разным кредитам — нагрузка складывается, считается суммарно. Чем она выше, тем больше риск просрочек. Поэтому банк и отказывает в новых кредитах чаще.
Как понять, что нагрузка стала высокой?
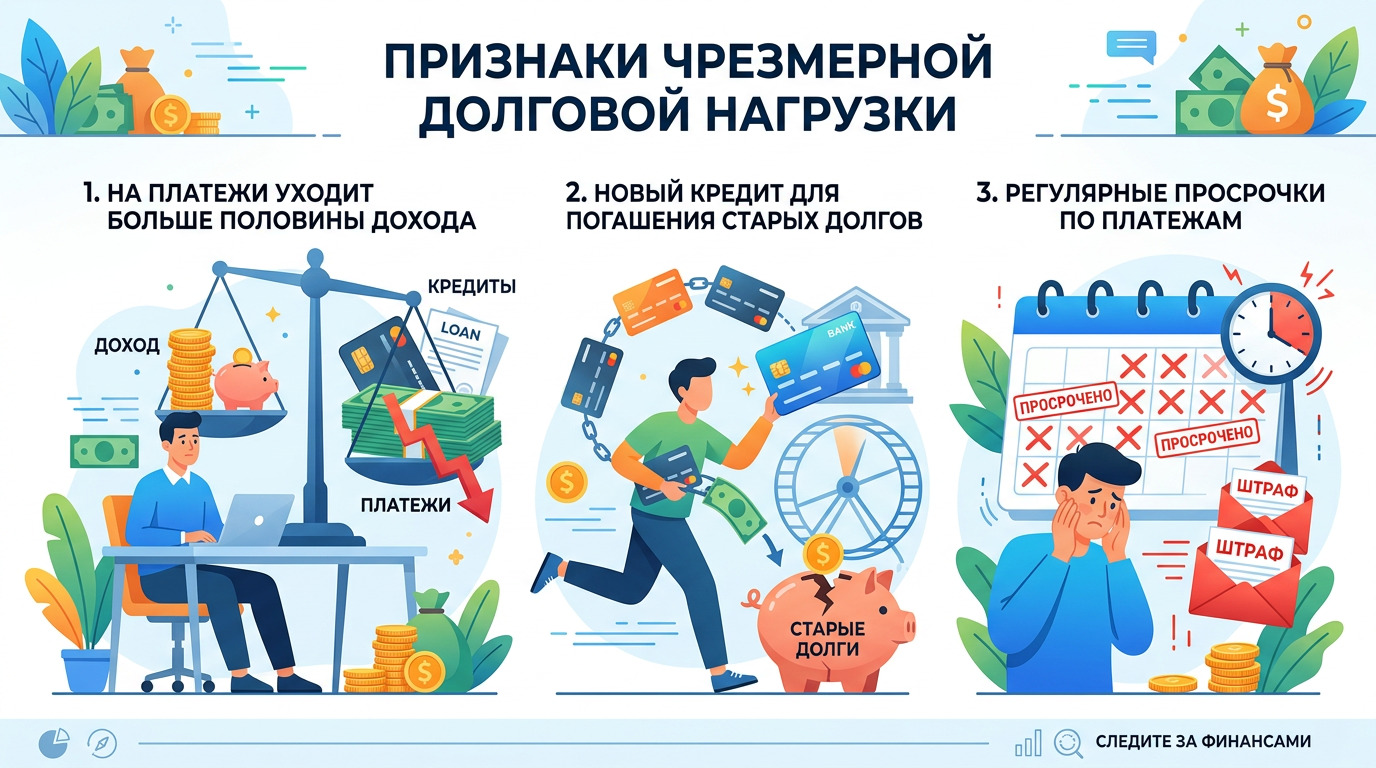
Первый признак — на платежи по кредитам уходит больше половины дохода. Другой сигнал — заемщик берет новый кредит или займ для погашения долга по старым обязательствам. Третий — просрочки стали регулярными, даже небольшой платеж сложнее внести вовремя. Крупный риск — рефинансирование кредита с высокой ставкой, когда досрочное погашение не работает, а остаток долга не снижается.
Следует обратить внимание вот на что:
- Долг больше 50% дохода — это высокий уровень нагрузки.
- Ежемесячные платежи превышают 30% дохода — риск просрочек растет.
- Новые кредиты берутся, чтобы закрыть старые долги — это признак долговой ямы.
- Резерв на жизнь меньше прожиточного минимума — ситуация критическая.
Следует контролировать бюджет: если после оплаты остается меньше прожиточного минимума на человека, нагрузка является критической. Большая часть зарплаты уходит на платежи, покупки делать сложнее. В случае нескольких кредитов проще проверить нагрузку через отчет БКИ, но можно и по выписке из банка.
Как снизить долговую нагрузку?
Снизить нагрузку можно — и не одним способом. Рефинансирование кредита помогает получить ставку ниже, а значит, уменьшить ежемесячные платежи. Есть и вариант с рефинансированием в МФО онлайн: так можно получить деньги на погашение других обязательств. Один микрокредит, но это рационально, если он с меньшей ставкой. Реструктуризация изменяет условия договора — срок увеличивается, платежи снижаются. Досрочное погашение помогает закрыть долг быстрее, проценты становятся меньше.
Основные способы снизить нагрузку:
- Рефинансирование — новый кредит с меньшей ставкой для погашения старого.
- Реструктуризация — изменение условий договора, например, пролонгация для переноса даты возврата.
- Досрочное погашение — часть долга можно вернуть раньше срока, либо полностью вернуть деньги досрочно.
- Контроль бюджета — учет всех расходов, платежей обязательно поможет разобраться в ситуации.
В России право заемщика обратиться к кредитору за снижением нагрузки закреплено № 353-ФЗ. Но тут есть нюанс, о котором стоит помнить. Рефинансирование ипотеки работает не так, как в случае с потребительским кредитом или микрозаймом.