Временное снижение дохода может спутать карты. Еще вчера зарплаты хватало на коммуналку, продукты, платежи по кредитам и привычные покупки, а сегодня приходится считать каждую тысячу и прикидывать, без чего можно обойтись хотя бы ближайшие пару недель. Ситуация неприятная.
Причина может быть обычной: зарплату сократили, рабочих часов стало меньше, исчезла подработка или появились другие расходы, которых не было в бюджете.
Главное — не делать вид, что ничего не произошло. Если денег стало меньше, старый финансовый план больше не работает. Его придется подправить, а иногда и полностью пересобрать. Чем раньше вы поймете, что происходит с бюджетом, тем больше будет пространства для маневра. Можно спокойно оценить ситуацию, найти подходящий вариант и подготовиться к сложному периоду. Можно и тянуть до последнего, пока очередной платеж не окажется не по карману. Но это уже риск.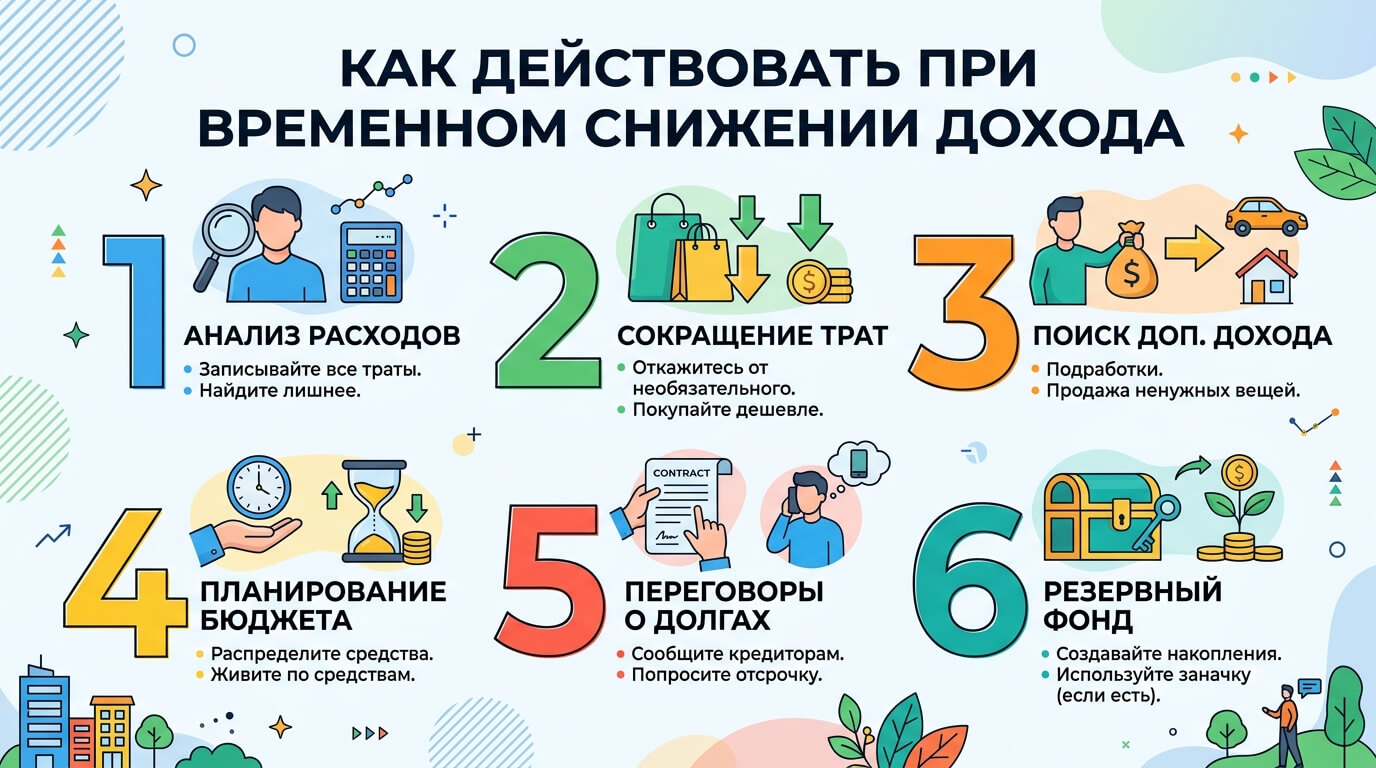
Почему не стоит ждать
Любое снижение дохода отражается на повседневных расходах. Даже небольшое. Особенно если одновременно растут траты, а обязательные платежи остаются прежними: за жилье нужно платить, коммунальные счета никуда не исчезают, продукты и транспорт бесплатно не появляются. Начните с подсчета. Без гаданий и надежды на то, что «в следующем месяце все само наладится».
Посмотрите, сколько денег приходило раньше и какая сумма поступает сейчас. Если доход снизился на короткий период, задача конкретная: пережить этот отрезок без новых долгов и просрочек. Но бывает сложнее. Например, заработок уменьшился именно тогда, когда появились незапланированные расходы. Вы теряете часть дохода, почти сразу сталкиваетесь с дополнительными тратами — и свободных денег остается все меньше. В какой-то момент их может не остаться вообще. Если снижение дохода заметное, заранее определите, какие обязательства нельзя отложить, какие расходы можно временно урезать и какая помощь доступна. Несколько часов на расчет иногда экономят немало нервов позже.
Оцените, насколько изменилось финансовое положение
Подойдет обычная таблица. Доходы — отдельно. Расходы — отдельно. Не нужна бухгалтерия уровня крупного предприятия: достаточно записать доход за последние месяцы, перечислить обязательные платежи и посмотреть, сколько денег реально остается после них. Не забудьте про все легальные источники дохода. Зарплата, предпринимательская деятельность, подработка, другие регулярные поступления — каждая такая сумма влияет на общую картину.
При этом сравнивать сегодняшнюю зарплату только с предыдущей не всегда имеет смысл. Доход может меняться из-за сезонности, премии или разовой выплаты, поэтому один неудачный месяц не обязательно означает серьезное ухудшение. Гораздо полезнее посмотреть на динамику. Когда доход был стабильным? В какой момент началось снижение? Это разовая просадка или деньги постепенно уменьшаются уже несколько месяцев подряд?
Если доход стабильно сокращался, сигнал прозрачный: бюджет пора пересматривать. Причем не после следующей зарплаты, а уже сейчас. Отдельно оцените срок кредита и размер ежемесячного платежа. Одна и та же сумма долга воспринимается по-разному при разном уровне дохода. Когда после обязательных расходов остается небольшая сумма, даже скромный платеж может заметно потянуть бюджет вниз.
Что делать, если доход снизился
Начните с расходов. Посмотрите, от каких покупок и услуг можно временно отказаться без серьезных последствий. Только без крайностей. Не обязательно превращать жизнь в спартанский лагерь и вычеркивать из бюджета абсолютно все. Задача прозаичнее — высвободить деньги и создать запас на период, пока доход не вернется к привычному уровню.
Если снижение связано с временными обстоятельствами, попробуйте понять, сколько продлится этот период. Один-два месяца пережить проще, когда заранее понятно, к чему готовиться. А ситуация без определенного срока психологически и финансово давит гораздо сильнее. Серьезно упал доход? Не молчите. Обратитесь к кредитору и узнайте, какие варианты доступны по вашему договору кредита или займа. Молчание платеж не отменит, зато раннее обращение дает возможность разобраться с ситуацией до того, как она начнет развиваться по плохому сценарию.
А вот брать новый долг исключительно ради закрытия старого платежа стоит далеко не всегда. Если после этого общая долговая нагрузка станет выше, временное облегчение быстро сменится новой проблемой. На несколько недель станет легче, но деньги от этого не появятся. Поэтому при временном снижении дохода разумнее сначала разобраться с собственным бюджетом и возможными законными механизмами отсрочки или изменения платежей. Сначала посчитать. Потом действовать.
Какие документы подтверждают снижение дохода
Для некоторых вариантов поддержки понадобится документальное подтверждение. Лучше заранее узнать, какие документы нужно предоставить кредитору и каким способом их можно направить. Документы зависят от того, откуда человек получает деньги и что именно произошло. Банк России, например, указывает на справку о доходах, сведения о доходах по налогу на профессиональный доход для самозанятых, а также книгу учета доходов и расходов для индивидуального предпринимателя.
Просто сказать «Я стал зарабатывать меньше» недостаточно. Нужны подтверждения, которые показывают, что заработок действительно изменился. Если зарплату уменьшил работодатель, соответствующие сведения может подтвердить он. У предпринимателя и самозанятого будут использоваться другие документы. Предоставить их нужно с учетом конкретной ситуации.
Соберите бумаги заранее. Когда срок платежа поджимает, бегать по инстанциям в поисках нужной справки — сомнительное удовольствие.
Как пережить временное снижение дохода без новых долгов
Временную просадку проще пережить, если не пытаться любой ценой сохранить прежний уровень расходов. Сейчас приоритеты меняются. Сначала обязательные платежи и базовые потребности. Все остальное может подождать. Если доход снизился ненадолго, заранее определите минимальный бюджет на этот период. И лучше не строить его только на будущей зарплате. Надежнее опираться на деньги, которые уже есть, и на те поступления, в которых действительно можно быть уверенным.
Не забывайте и о финансовом резерве. Пусть он небольшой. Даже такая подушка иногда оказывается полезнее очередной покупки, без которой вполне можно прожить. Когда доход восстановится, резерв можно постепенно пополнить. Если снижение связано с потерей части работы, одновременно ищите способы вернуть прежний уровень заработка. Можно восстановить подработку, увеличить количество рабочих часов или найти новый источник поступлений. Универсального рецепта нет, зато вариантов обычно больше, чем кажется в первые несколько дней.
Главная задача проста: временная проблема не должна превратиться в постоянную долговую нагрузку. Если доход снизился — пересмотрите бюджет. Если снижение существенное — проверьте право на кредитные каникулы. Если документы уже собраны, не откладывайте обращение к кредитору.
Финансовая пауза — еще не катастрофа. Гораздо хуже закрывать глаза на происходящее и надеяться, что как-нибудь само рассосется, пока денег окончательно не перестанет хватать на обязательства. Когда вы заранее оцениваете свой доход, расходы, срок кредита и доступные варианты поддержки, ситуация уже не кажется безвыходной. Появляется конкретный план действий. А когда есть план, даже неприятный финансовый период пережить гораздо проще.