Долговая яма — это когда нет контроля над расходами и кредитными обязательствами. Человек тратит больше, чем зарабатывает. Обязательные платежи «съедают» большую часть дохода. Из этой статьи вы узнаете, как оценить ситуацию прежде чем долги станут неуправляемыми, и поймете, какие шаги снижают долговую нагрузку. Ежемесячный платеж по всем кредитам не должен превышать 30–50% дохода. Иначе растет риск просрочки и потери контроля над финансовой жизнью.
Как попадают в долговую яму и как этого избежать?
Долговая яма — это не юридический термин, а про финансовое состояние. Заемщик берет новые займы, чтобы закрыть старые. Долгов становится всё больше, денег на погашение не хватает. Ситуация развивается по схеме «снежный ком». Сначала один кредит, потом кредитные карты, затем микрозаймы. Дохода хватает только на то, чтобы закрыть мелкие долги.
Происходит это так:
- Сначала человек оформляет кредит или заём на сумму, которую может погасить без напряжения.
- Потом появляются дополнительные траты: покупки, ремонт, расходы на детей, ЖКХ.
- Обязательные платежи идут не по графику, начинаются просрочки, штрафы, пени.
- Человек берет новый займ для погашения старого кредита — ставка выше, срок короче, переплата растет.
- На этапе взыскания подключаются коллекторы и судебные приставы.
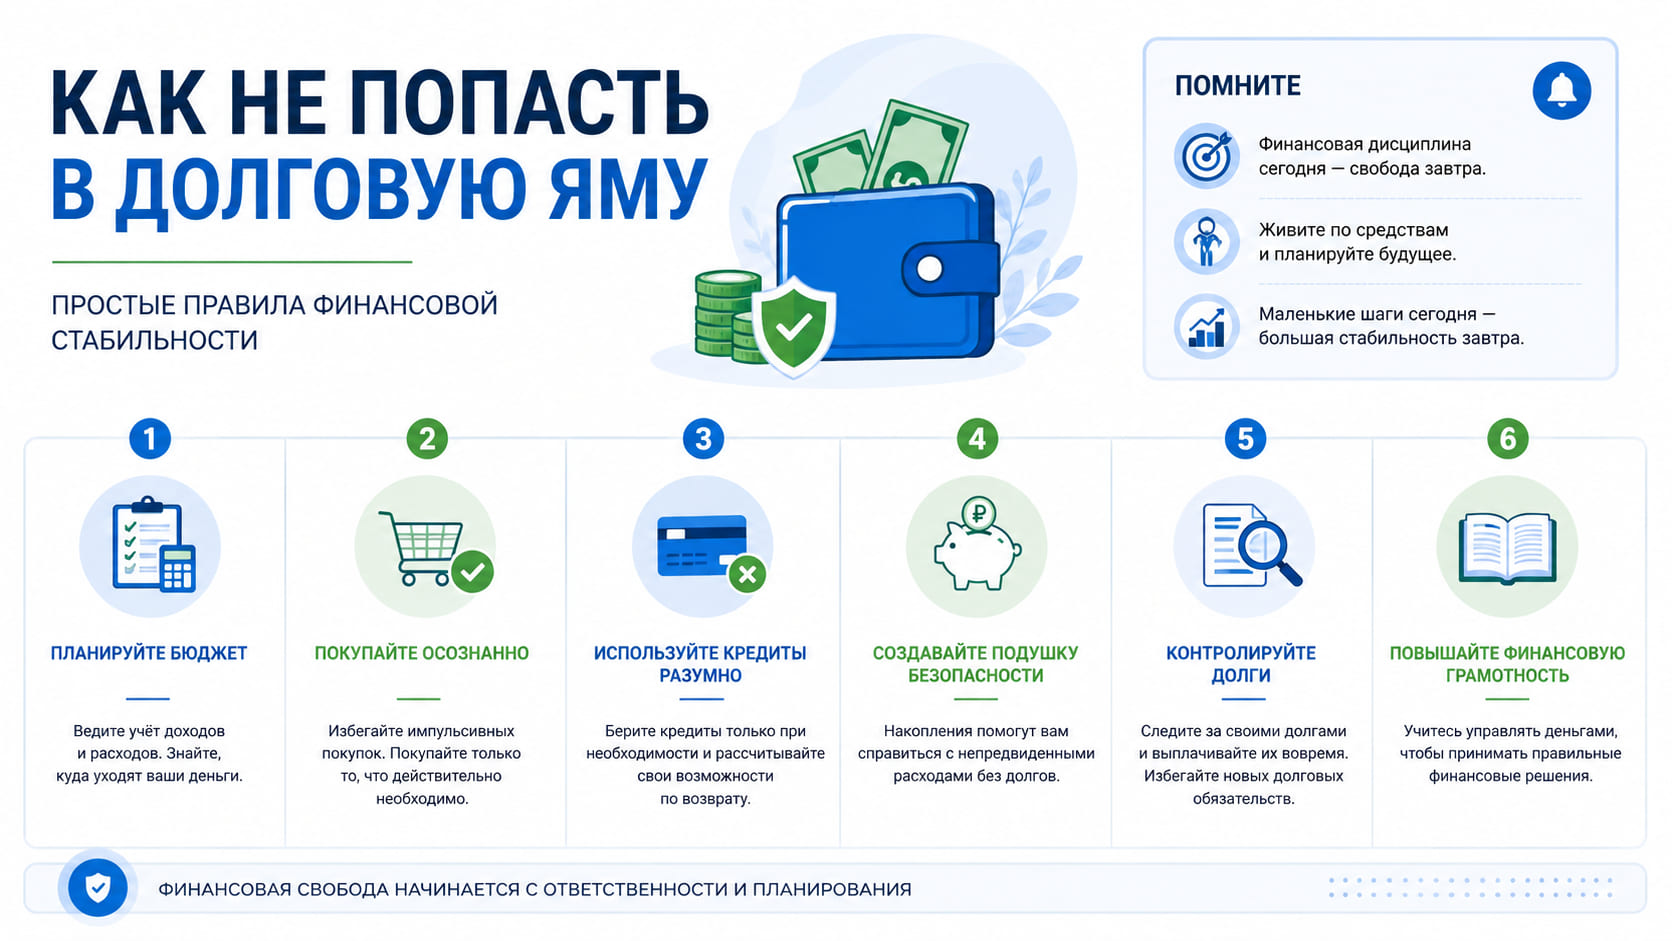
Что делать, чтобы не попасть в долговую яму:
- Вести бюджет и контроль расходов — фиксировать каждую трату хотя бы месяц.
- Снизить долговую нагрузку. Платеж по всем обязательствам — не больше 30-50% от зарплаты.
- Не брать займ для погашения кредита, если это не оправданный шаг. Иначе это самый быстрый путь в долговую яму.
- Создать финансовую подушку. Это резерв на 3–6 месяцев обязательных расходов на случай потери работы или форс-мажора.
- Проверять условия договора до подписания: ставка, срок, платеж, штрафы.
Обращаться за помощью стоит, пока долги не стали крупными проблемами. Есть рефинансирование и реструктуризация. Эти услуги помогают решить вопрос, но обычно до момента просрочки и передачи данных в БКИ.
Что делать при накопленных долгах?
Когда долгов становится много, заемщик ищет выход:
- Реструктуризация долгов. Изменение условий договора: срок увеличивается, ежемесячный платеж снижается.
- Рефинансирование кредита. Получение нового кредита под низкий процент для погашения старых.
- Банкротство физических лиц. Процедура списания долгов через суд или МФЦ.
|
Вариант |
Когда подходит |
Что дает |
|
Реструктуризация долгов |
Кредитные каникулы или пролонгация, когда дохода хватает на минимальный платеж |
Снижение нагрузки, новый график |
|
Рефинансирование кредита |
Один кредит на лучших условиях, чтобы закрыть другие долги |
Ниже ставка, меньше переплата |
|
Банкротство физических лиц |
Долгов больше 500 000 рублей, платить нечем |
Списание долгов через суд |
|
Внесудебное банкротство |
Долгов от 25 000 до 1 000 000 рублей, дохода нет |
Списание через МФЦ за 6 месяцев |
Главная ошибка — тянуть время и закрывать старые микрозаймы новыми. Так долговая нагрузка только растет. Сначала стоит оценить общую картину: сколько всего долгов, какой ежемесячный платеж, каков доход и обязательные расходы. И уже потом выбирать вариант — реструктуризацию, рефинансирование или банкротство. Примечательно, что многие откладывают консультацию с юристом или финансовым экспертом. А зря — именно она помогает увидеть выход там, где его, на первый взгляд, нет.
Финансовая грамотность — это не про то, как брать кредиты и займы. А про то, как управлять деньгами. Контроль расходов, подушка безопасности и понимание условий договора помогут не попасть в долговую яму. Если ситуация уже сложная — не оставайтесь с ней один на один. Обращайтесь за консультациями в банки, МФО и действуйте по шагам.