Кажется, что может быть проще: взял деньги — вернул в удобном темпе. Но на практике всё иначе. Платеж подрастает, срок растягивается, а долг — вместо того чтобы таять — увеличивается. Почему так? Эксперты выделяют несколько причин, по которым люди попадают в долговую ловушку. Разберемся, на что смотреть при оформлении кредита или займа, чтобы не переплатить и удержать финансы под контролем.
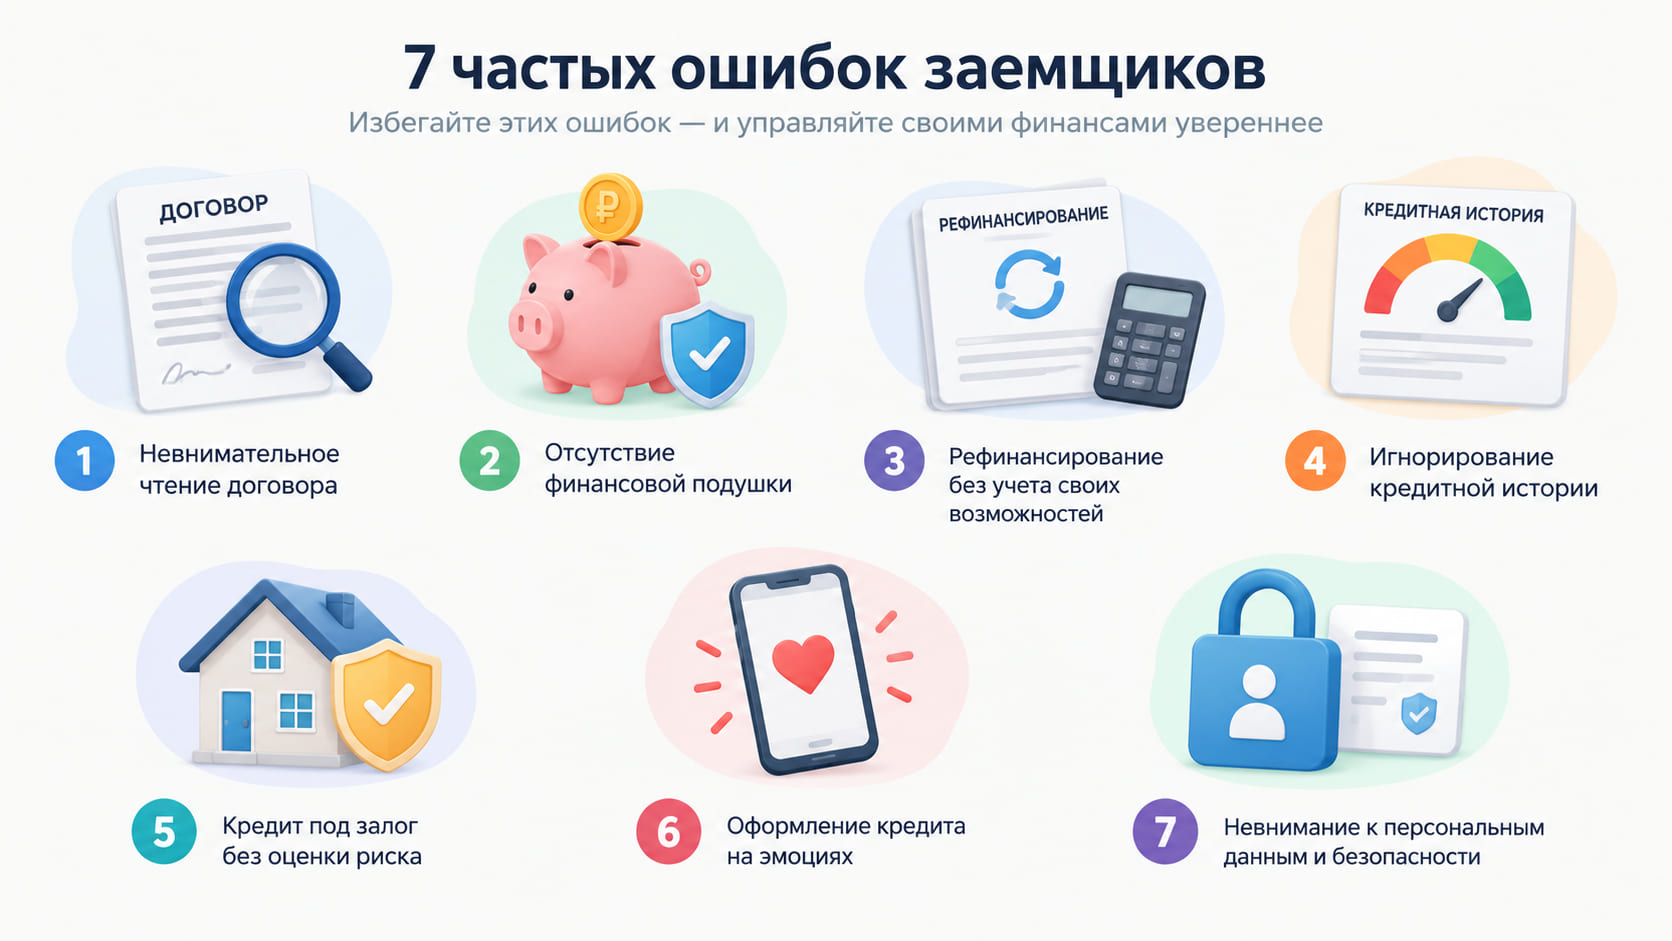
Первая ошибка — невнимательное чтение договора
Главная проблема — заемщики подписывают договор с ходу, вместо того чтобы изучить условия полностью. Информация про процентную ставку, комиссии, страхование может быть разбросана по нескольким страницам мелким шрифтом. Человек видит только ежемесячный платеж и рассчитывает силы, не учитывая полную стоимость кредита.
Что это дает на практике? Заемщики узнают о скрытых комиссиях уже после получения кредита или займа, когда время на выбор другого предложения упущено. Кредитора это устраивает, а клиентов — нет.
Как избежать? Необходимо внимательно читать документы до подписания. Важно проверить размер ПСК, график платежей и условия погашения. Важно и наличие дополнительных услуг — страхование, комиссии за оформление и обслуживание. Если условия непонятны, следует задать вопрос представителю банка или МФО.
Рекомендуем сравнить несколько предложений от разных компаний. Это способ избежать большой переплаты. Выбирать кредит лучше по ПСК, а не по ставке, которую дают в рекламе.
Вторая ошибка — отсутствие финансовой подушки
Заемщики совершают ошибку, когда рассчитывают только на текущий доход. Ситуации бывают разные: потеря работы, болезнь, срочные расходы. Отсутствие подушки безопасности становится причиной просрочек и задолженности.
Что делать? Необходимо рассчитать общую нагрузку на бюджет. Ежемесячный платеж по всем обязательствам не должен превышать 30–50% дохода. Учитывайте оплату ЖКХ, расходы на питание и транспорт.
Список для проверки перед оформлением:
- Наличие резерва на 3–6 месяцев на случай форс-мажора.
- Сумма платежа по новому кредиту или займу.
- Общая долговая нагрузка в текущий момент.
- Возможность раннего возврата без штрафов.
Ответственные заемщики внимательно сравнивают условия и выбирают вариант с досрочным погашением. Это дает быстро закрыть долг и избежать лишних процентов.
Третья ошибка — рефинансирование без учета своих возможностей
Рефинансирование кредита кажется простым решением: взять новый кредит под меньшую ставку и погасить старый. Но заемщики порой не рассчитывают стоимость нового продукта. В итоге переплата становится больше.
Рефинансирование оправдано только, если процентная ставка снижается минимум на 2–3 пункта. А сумма долга не растет за счет дополнительных комиссий и страхования.
Что необходимо учитывать:
- Полную стоимость нового кредита, а не только ставку.
- Размер ежемесячного платежа и общую переплату.
- Наличие комиссии за досрочное погашение старого кредита.
- Влияние рефинансирования на кредитную историю.
Рефинансирование может снизить нагрузку — но только после расчета своих возможностей. Некоторые решают оформить новый кредит или займ сразу после первого, не оценивая последствия. А потом попадают в долговую яму.
Четвертая ошибка — игнорирование кредитной истории
Кредитная история — это информация о том, как человек выполняет свои обязательства. Кредиторы внимательно проверяют КИ до выдачи денег. Политика в отношении просрочек обычно жесткая. Допускаешь просрочки — получить кредит под низкую ставку уже не получится.
Как избежать проблем? Вносить платеж вовремя, не допускать просрочек, проверять свою КИ бесплатно через Госуслуги или сайт БКИ. Права заемщика позволяют получить ответ по своей истории 2 раза в год бесплатно. На практике заемщики нередко узнают о проблемах только при оформлении нового кредита. Рекомендуем проверять КИ заранее.
Пятая ошибка — кредит под залог без оценки риска
Кредит под залог недвижимости или автомобиля позволяет получить крупную сумму под низкую ставку. Но риск потерять имущество большой. Опытные заемщики выбирают такой кредит только при уверенности в возможности погасить долг полностью.
Залог — это серьезное решение. Если погасить кредит не удается, кредитор вправе реализовать имущество. Стоимость залога должна соответствовать сумме кредита, а доход позволять платить без ущерба для бюджета семьи.
Прежде чем брать кредит под залог, следует оценить все риски и сравнить с альтернативами: кредит без залога или займ в МФО.
Шестая ошибка — оформление кредита на эмоциях
Порой кредиторы предлагают получить деньги быстро, сразу, без документов и проверок. Заемщики подают заявку под влиянием эмоций, не изучая условия соглашения. Реклама обещает низкую ставку, но по факту стоимость кредита может быть выше рыночной. Кредит стоит брать только после расчета нагрузки. Онлайн-сервис позволяет получить ответ за несколько дней или сразу, но срок обдумать решение должен быть.
Седьмая ошибка — невнимание к персональным данным и безопасности
Обработке персональных данных важно уделять особое внимание. Заемщики передают контакты, паспортные данные, ИНН онлайн на сайте, а нужно проверить политику конфиденциальности. В случае использования данных мошенниками последствия могут быть существенными. Проверьте сайт организации — имеется ли раздел о политике конфиденциальности. Решите, соглашаетесь ли вы с обработкой данных. Важно изучить отзывы клиентов перед оформлением заявки и проверить, есть ли у компании лицензия.