Когда деньги нужны срочно, рука сама тянется написать в заявке сумму побольше. Вроде бы всё сходится: часть потратить сейчас, что-то оставить на непредвиденные расходы. Запас лишним не бывает. Но есть нюанс, о котором легко забыть в спешке: возвращать придётся всю сумму займа с начислениями, а не только те деньги, которые в итоге действительно пригодились.
Поэтому допустимый размер займа разумнее определять от обратного. Сначала посмотреть на собственный бюджет, понять, куда уходят деньги, затем разложить по полочкам текущие обязательства и только после этого решать, сколько можно занять без чрезмерной нагрузки.
Комфортной суммы, подходящей абсолютно всем, не существует. У одного человека 20 000 рублей спокойно впишутся в привычные расходы, а у другого даже меньшая сумма заметно потянет семейный бюджет вниз. Тут всё решают конкретные цифры.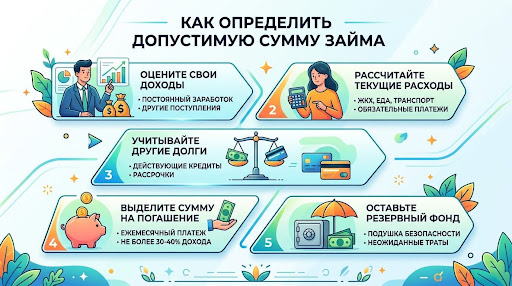
Начните с расчёта свободных денег
Начать можно с элементарного вопроса: сколько денег остаётся после обязательных расходов?
Берём среднемесячный доход и вычитаем аренду или ипотеку, коммунальные услуги, продукты, транспорт, связь, расходы на детей, действующие платежи по кредитам и прочие регулярные траты. Но тут есть маленькая ловушка. Ежемесячными счетами бюджет не заканчивается. Одежда, ремонт техники, лекарства, обслуживание автомобиля, сезонные покупки — такие расходы возникают время от времени, зато деньги забирают вполне настоящие.
Получившаяся сумма показывает не то, сколько можно занять. Скорее, она обозначает финансовое пространство, из которого потом придётся выполнять новые обязательства.
Допустим, доход составляет 70 000 рублей, а регулярные расходы — 50 000 рублей. Формально остаётся 20 000 рублей. Кажется, вот они, свободные деньги. Но отдавать все 20 000 на новый долг я бы не спешил. Часть лучше оставить про запас. Мало ли что случится в следующем месяце.
Учитывайте не только новый платёж
Смотреть исключительно на будущий платёж — одна из самых частых ошибок. Допустим, новый займ предполагает возврат определённой суммы в установленный срок. На бумаге всё выглядит вполне терпимо. Но что произойдёт, если параллельно продолжаются выплаты по другим обязательствам? Вот здесь цифры могут заговорить совсем иначе. Перед оформлением полезно собрать все текущие долги в одну картину:
- Действующие кредиты и займы;
- Обязательные ежемесячные платежи;
- Задолженность по кредитным картам и другим формам кредитования;
- Уже одобренные обязательства, если они предполагают будущие платежи;
- Новый займ, который планируется оформить.
Банк России отмечает, что при расчёте ПДН учитываются среднемесячные платежи по действующим кредитам и займам заёмщика.
Особенно внимательно стоит отнестись к ситуации, когда новый займ нужен не для конкретной разовой цели, а для закрытия предыдущего долга. В таком случае сначала лучше разобраться с общей долговой нагрузкой. Переложить задолженность из одного обязательства в другое можно, но меньше она от этого сама по себе не станет.
Как рассчитать допустимую сумму займа самостоятельно
Начать лучше не с вопроса «сколько мне одобрят?». Гораздо полезнее спросить себя: «сколько я смогу вернуть без проблем?» На словах разница небольшая. На деле — довольно большая.
Сначала определите средний доход за месяц. Если заработок постоянно меняется, не стоит брать за основу самый удачный месяц. Сегодня пришло больше, завтра меньше — и семейный бюджет уже выглядит иначе. Поэтому лучше ориентироваться на более реалистичную среднюю величину.
Затем вычтите обязательные расходы и платежи по уже существующим долгам. После этого прикиньте, сколько денег желательно сохранить на непредвиденные ситуации. Оставшаяся сумма станет ориентиром при оценке будущего платежа. Например, доход составляет 80 000 рублей. На обязательные расходы уходит 52 000 рублей, ещё 8 000 рублей требуется на действующие долговые платежи. После всех вычетов остаётся 20 000 рублей.
Но использовать весь остаток для нового обязательства рискованно. Хватит одной незапланированной траты — и бюджет быстро окажется в дефиците. Поэтому идти по самому краю здесь точно не стоит. Допустимую сумму займа лучше определять не только с помощью арифметики, но и с учётом запаса прочности. Чем менее стабильны доходы и выше обязательные расходы, тем осторожнее стоит подходить к размеру нового долга.
Когда выбранная сумма становится слишком большой
Есть несколько сигналов, которые довольно ясно показывают: сумма займа уже выходит за пределы комфортного бюджета.
Первый — после предполагаемого платежа практически ничего не остаётся. Второй — на обычные покупки приходится постоянно переносить расходы или занимать деньги. Третий — появляется необходимость брать новый займ, чтобы рассчитаться по старому обязательству.
Есть и ещё один тревожный признак — отсутствие финансового резерва. Если даже небольшая незапланированная трата способна нарушить график выплат, выбранную сумму лучше пересмотреть. На первый взгляд разница кажется несущественной. А потом наступает один неудачный месяц — и всё становится гораздо понятнее.
Почему срок займа тоже имеет значение
Размер долга нельзя рассматривать отдельно от срока его возврата. Одна и та же сумма при разных условиях способна совершенно по-разному повлиять на бюджет. Правило «чем больше срок, тем лучше» здесь не работает. Более продолжительный период действительно может облегчить отдельную выплату, однако общая стоимость займа зависит от его условий. Поэтому смотреть лучше на всю картину целиком, а не хвататься за одну привлекательную цифру в размере платежа.
Финальная проверка перед оформлением
Перед подачей заявки полезно остановиться буквально на несколько минут и ещё раз пройтись по собственному бюджету. Спокойно. Без спешки.
Доходы должны быть посчитаны реалистично. Расходы — без попытки искусственно их уменьшить. Действующие долги — учтены полностью. Будущий платёж — понятен заранее. После обязательных расходов желательно сохранить деньги на обычную жизнь и непредвиденные ситуации.
Главный ориентир — не максимально доступная сумма, а та, которую можно вернуть без постоянного напряжения бюджета. Если расчёт показывает, что после выплаты долга придётся экономить на базовых расходах или снова искать заёмные деньги, размер займа стоит пересмотреть. На мой взгляд, здесь проходит довольно простая граница между расчётом и надеждой на авось. Займ должен вписываться в бюджет, а не заставлять весь бюджет плясать под него.