Долги редко сваливаются на голову за один день. Обычно всё начинается почти незаметно: немного не хватило до зарплаты, появился новый платёж, потом пришлось занять, чтобы закрыть старый. А дальше снежный ком катится уже сам — и человек в какой-то момент смотрит на список обязательств, пытаясь сообразить, сколько и кому он вообще должен. Знакомая история? В такой ситуации новый быстрый займ чаще просто отодвигает проблему. Нужен другой подход. Спокойный и последовательный.
Грамотный выход из долгов начинается не с поиска новых денег, а с цифр. Сначала нужно разложить всё по полочкам, увидеть реальную картину и только потом решить, какие обязательства закрывать в первую очередь, а где можно попробовать договориться об изменении условий.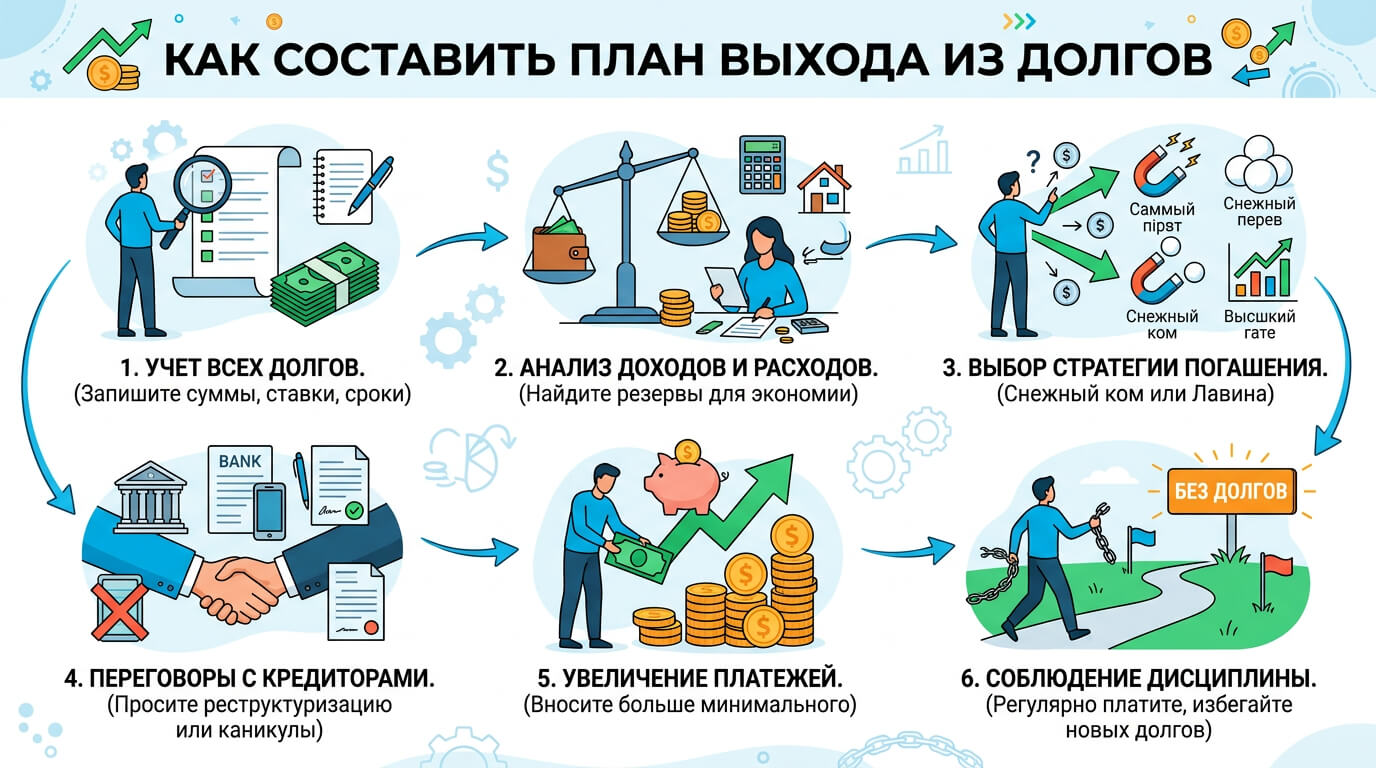
Начните с полной картины долгов
Для начала соберите в одном месте информацию обо всех обязательствах. И крупных, и тех, что на первый взгляд кажутся сущей мелочью. Как ни странно, именно несколько мелких долгов порой незаметно съедают приличный кусок бюджета: каждый требует отдельной выплаты, а вместе они превращаются уже совсем не в мелочь.
Запишите размер каждого обязательства, ближайший платёж, дату оплаты и возможные последствия просрочки. Отдельно отметьте долги, по которым уже началось взыскание долгов или появились просрочки. После такой ревизии тумана становится меньше. Сразу видно, сколько составляют все долги и какая сумма действительно остаётся для погашения каждый месяц.
Бюджет лучше считать не «на глаз», а по фактическим расходам. Сначала из дохода вычитаются деньги на жильё, питание, связь, транспорт и другие базовые потребности. Всё, что остаётся после этого, — ресурс для выплаты долгов.
Определите порядок погашения
Когда обязательств несколько, вполне логично спросить: с какого начать? Одной схемы для всех нет. Но хаотичная оплата долгов ситуацию точно не упростит. Составьте понятный порядок действий: определите обязательные платежи и сроки по каждому долгу, после чего направляйте свободные деньги на приоритетное обязательство, продолжая вносить минимальные платежи по остальным.
С просрочками лучше не играть в прятки. Важно, чтобы долгов не только становилось меньше, но и не допускать их дальнейшего роста там, где это возможно. Если долгов больше одного, заведите обычную таблицу. Сумма, дата платежа, сколько уже внесено, какой остаток. Всё просто. Никакой бухгалтерии с семью печатями. Зато такой список быстро показывает прогресс и помогает не потерять из виду очередную дату.
Что делать, если денег не хватает
Бывает и так: расходы уже урезаны почти до минимума, а денег всё равно недостаточно для нормального погашения обязательств. Неприятно. И именно в такой момент особенно велик соблазн закрыть старый долг новым. Лучше притормозить и сначала выяснить, возможно ли урегулирование долгов непосредственно с кредитором. В зависимости от обстоятельств можно обсудить изменение графика или реструктуризацию долгов. Что именно доступно, зависит от договора и конкретной ситуации.
Если финансовые трудности временные, всё выглядит уже не так мрачно. Нужно пережить сложный период и не допустить накопления новых просрочек. Когда доход восстановится, высвободившиеся деньги можно будет направить на ускоренное погашение. Если речь идёт о займе в Кредиске, условия договора нужно учитывать отдельно. Компания выдаёт физическим лицам займы без залога и поручителей на срок от 5 до 30 дней, на сумму от 1 000 до 50 000 рублей. Для оформления требуются паспорт гражданина РФ, мобильный телефон, электронная почта и ИНН; СНИЛС не требуется.
Как действовать при просрочке
Закрывать глаза на проблему — плохая стратегия. Если просрочка уже появилась, лучше разобраться с ней как можно раньше. Долгов может становиться больше не только из-за первоначальной суммы, но и из-за последствий нарушения условий договора.
При взыскании долгов стоит сохранять документы, перепроверять расчёты и понимать, на каком основании предъявляется требование. Не нужно соглашаться на непонятные условия лишь потому, что ситуация давит психологически. С долгами по кредитам и другими обязательствами всё может обстоять по-разному: действуют договорные и законодательные правила. Поэтому перед подписанием нового соглашения стоит спокойно проверить сумму, сроки и порядок погашения. Пара лишних минут на проверку точно не помешает.
Когда рассматривают списание долгов
Если самостоятельно выбраться из долгов не получается, можно изучить предусмотренные законом процедуры. Одна из них — списание долгов через банкротство при наличии установленных законом оснований. Но здесь лучше не питать иллюзий. Банкротство физических лиц — серьёзная юридическая процедура, а не кнопка «обнулить всё». Перед её началом нужно разобраться, какие долги могут подпадать под процедуру, какие последствия она создаёт и какие требования предъявляются к гражданину.
Банкротство граждан может проходить через суд либо, в предусмотренных законом случаях, во внесудебном порядке. Внесудебное банкротство проводится через установленную государством процедуру и подходит не каждому должнику. Термин бесплатное банкротство иногда используют, говоря о внесудебной процедуре. Но воспринимать его буквально не стоит: это не означает, что любые расходы, связанные с финансовыми проблемами, автоматически исчезают. Условия и последствия зависят от конкретной ситуации.
Банкротство через суд отличается от внесудебного варианта порядком проведения и набором юридических действий. Если человек всерьёз рассматривает такой путь, требования законодательства лучше изучить заранее. Нужно учитывать и то, что банкротство влечёт определённые правовые последствия и ограничения. Поэтому, если ситуацию ещё можно решить обычным урегулированием обязательств, такой вариант разумно рассмотреть прежде всего.
Как построить рабочий план
Хороший план погашения долгов должен быть выполнимым. Это, пожалуй, главное правило. Если после всех платежей на жизнь остаётся сумма, которой объективно не хватает, уже через месяц снова придётся искать деньги. И вся конструкция посыплется.
Рабочая схема довольно простая: зафиксировать обязательства, определить доступную для выплат сумму, расставить приоритеты, не допускать новых просрочек и время от времени пересматривать бюджет. Погашение долгов с самыми тяжёлыми последствиями можно поставить в приоритет, одновременно выполняя обязательные платежи по остальным. Не стоит забывать и о погашении долгов небольшими суммами: когда одно обязательство закрыто полностью, соответствующий платёж больше не давит на бюджет.
Если долгов с самыми высокими платежами становится слишком много, стоит снова взять калькулятор и пересчитать бюджет. Иногда долг включает не только основную сумму, но и предусмотренные договором начисления. Поэтому смотреть нужно на фактическую задолженность, а не на цифру, которая была в самом начале.
Что делать после избавления от долгов
Даже если удалось избавиться от долгов, расслабляться сразу не стоит. Финансовая история на этом не заканчивается, а возвращение к прежней модели расходов способно довольно быстро вернуть всё на круги своя. После избавления от долгов некоторое время лучше пожить с запасом. Контролировать обязательные расходы, не брать новые деньги без реальной необходимости и постепенно формировать резерв — звучит не слишком захватывающе. Зато это гораздо надёжнее постоянного латания дыр.
Если долгов можно избежать благодаря переносу необязательной покупки или сокращению временных расходов, лучше воспользоваться такой возможностью. Финансовая устойчивость редко появляется одним красивым рывком. Чаще она складывается из множества маленьких решений, которые по отдельности кажутся незначительными. А если все долги закрыть сразу не получается, это ещё не конец света. Разложите обязательства по срокам и суммам, составьте график и двигайтесь по нему шаг за шагом. При долгах следуйте плану, а не эмоциям. Когда цифры перед глазами, контролировать ситуацию намного легче.
Отдельно стоит помнить: банкротство юридических лиц регулируется иначе и не является процедурой для обычного гражданина. Повторное банкротство тоже имеет отдельные законодательные ограничения и последствия, поэтому рассматривать такой вариант стоит только после изучения актуальных норм права. Главная цель любого плана выхода из долгов — не просто пережить очередной платёж. Нужно прийти к состоянию, когда после внесения денег человек не остаётся с пустым кошельком и новой дырой в бюджете. Вот тогда погашение долгов с самыми сложными обязательствами постепенно перестаёт быть бесконечной гонкой и превращается в обычный, понятный финансовый процесс.