Когда человек выбирает займ, первым делом обычно смотрит на сумму. Сколько взять? 20 тысяч? 30? Здесь всё более-менее понятно. А вот срок возврата почему-то часто уходит на второй план, хотя именно от него во многом зависит, насколько спокойно пройдёт следующий месяц и не придётся ли потом судорожно перестраивать весь бюджет.
Одна и та же сумма может ощущаться совершенно по-разному. Сегодня она кажется вполне посильной, а при другом сроке возврата уже заставляет крепко задуматься, где взять деньги на очередной платёж. Всё упирается в несколько вещей: когда ожидается доход, какие расходы уже запланированы и сколько свободных средств останется после обязательных выплат. Когда времени мало, приходится ужиматься. Иногда ощутимо. Более продолжительный срок оставляет больше пространства для манёвра, позволяет распределить нагрузку спокойнее, но считать его автоматически удобным тоже было бы ошибкой.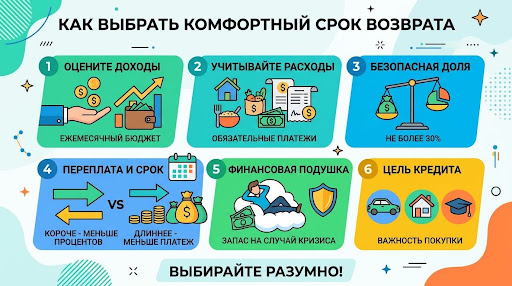
Комфортный срок — это не соревнование за самый короткий период и не попытка растянуть обязательство подальше. По сути, речь о таком сроке, при котором человек способен выполнить условия займа и при этом не превращает каждый месяц в финансовую полосу препятствий. И тут появляется очень бытовой вопрос: «А на чём мне теперь экономить?» Если он возникает ещё до оформления займа, стоит остановиться и пересчитать всё заново.
При оформлении потребительского займа срок возврата относится к индивидуальным условиям договора. Там же указываются размер и периодичность платежей. Поэтому смотреть лучше на всю картину сразу, а не цепляться за одну цифру, которая на первый взгляд выглядит особенно привлекательной.
Начните с собственного бюджета
Хотите выбрать срок без неприятных сюрпризов? Сначала посмотрите на собственные деньги. Не на деньги «в идеальном месяце». На обычные. Определите среднемесячный доход, затем вычтите обязательные расходы: жильё, продукты, коммунальные услуги, транспорт, связь, расходы на детей и другие регулярные платежи, от которых никуда не деться. Действующие кредиты и займы тоже нужно включить в расчёт, потому что после оформления нового обязательства старые платежи никуда не испарятся.
Оставшаяся сумма покажет, сколько денег вообще остаётся для новых обязательств. Но здесь легко попасть в ловушку: увидеть свободные 15 000 рублей и решить, что все их можно направить на погашение займа. Не спешите.
Бюджет, в котором каждая копейка уже расписана, выглядит очень аккуратно ровно до первой неожиданной траты. А жизнь, как назло, любит подбрасывать такие сюрпризы без предупреждения. Допустим, после всех обязательных расходов у человека остаётся 15 000 рублей. На бумаге сумма выглядит вполне неплохо. Но это ещё не означает, что все 15 000 можно отдать на новый займ. Часть денег разумнее сохранить на непредвиденные расходы. Банк России и Роспотребнадзор также рекомендуют до оформления займа оценивать собственную платёжеспособность и заранее изучать условия его погашения.
Короткий или более продолжительный срок: что учитывать
Короткий срок может оказаться удобным для человека, который способен быстро вернуть деньги без серьёзного давления на бюджет. Обязательство заканчивается быстрее. Казалось бы, вопрос закрыт.
Но есть подвох. Если срок слишком сжатый, обязательная выплата может оказаться ощутимой даже при относительно небольшой сумме займа, особенно когда одновременно нужно оплачивать жильё, продукты, счета и другие привычные расходы. Деньги нужны ненадолго, а дата возврата уже маячит перед глазами. Более продолжительный срок даёт больше времени для распределения доходов. Это действительно может сделать финансовую нагрузку более управляемой. Но растягивать возврат только ради того, чтобы отдельный платёж выглядел приятнее, тоже не стоит. Смотреть нужно шире.
Имеет значение не только размер отдельного платежа, но и общая сумма, которую предстоит вернуть по договору. Поэтому я бы поставил вопрос немного иначе. Не «какой срок самый удобный?», а «какой срок позволит мне спокойно выполнить обязательства и при этом не перевернуть привычный бюджет вверх дном?». Разница вроде бы небольшая. А подход меняется полностью. Здесь уже речь идёт не о желаемом сроке, а о реальных финансовых возможностях.
Соотнесите срок с размером займа
Сумма и срок возврата — практически неразлучная пара. Чем больше размер займа, тем внимательнее стоит смотреть на период, за который деньги предстоит вернуть.
Представьте две ситуации. В первой человеку нужна небольшая сумма на короткий период, и он заранее знает, из какого ближайшего дохода сможет её вернуть. Во второй требуется больше денег, а свободных средств в следующем месяце почти нет. Срок может быть одинаковым. Нагрузка — совершенно разной. Для займов Кредиска срок составляет от 5 до 30 дней. Поэтому при выборе конкретного варианта стоит заранее сопоставить сумму, дату возврата и собственные финансовые возможности, а не надеяться, что нужные деньги каким-то образом появятся к нужному числу.
Есть простой способ проверить себя. Откройте календарь. Посмотрите, когда придёт зарплата, аванс или другие ожидаемые поступления, из которых планируется погашение. Теперь сопоставьте эти даты с датой возврата и остальными обязательными расходами. Фраза «деньги должны прийти» звучит обнадёживающе, но для бюджета этого маловато. Гораздо надёжнее понимать конкретно: какого числа придёт доход, сколько из него уже потребуется на другие расходы и какая сумма останется. Чем меньше здесь догадок, тем спокойнее расчёт.
Не забывайте о других обязательствах
Новый займ редко появляется в финансовом вакууме. Обычно до него уже существуют кредиты, займы, счета, бытовые расходы и другие обязательства, которые продолжают жить своей жизнью. Их никто не отменял. Поэтому перед выбором срока стоит собрать регулярные выплаты в одну картину. Например:
- Текущие платежи по кредитам и займам;
- Аренда или ипотека;
- Коммунальные услуги и связь;
- Расходы на продукты и транспорт;
- Обязательства перед семьёй;
- Новый платёж по займу.
После такой раскладки цифры начинают говорить гораздо громче. То, что в голове выглядело как «да там немного», на бумаге иногда превращается совсем в другую историю. Особенно внимательно стоит посмотреть на ситуацию, когда после обязательных расходов свободных денег остаётся совсем немного. В таком случае даже небольшой дополнительный платёж способен заметно потянуть бюджет вниз. Поэтому срок лучше выбирать не сам по себе, а вместе со всеми остальными обязательствами. Иначе часть картины просто выпадает из расчёта. А деньги любят точность.
Оставьте запас на непредвиденные траты
Бюджет, где каждая копейка расписана на месяц вперёд, выглядит почти идеально. До первой неожиданности. Сломался телефон. Пришлось покупать лекарства. Машина внезапно потребовала ремонта. Возник незапланированный семейный расход. Такие вещи не спрашивают, удобно ли им появиться именно сейчас, а деньги на них иногда нужны буквально завтра.
Поэтому при выборе срока возврата полезно оставить небольшой финансовый запас. Он не отменяет обязательство и не уменьшает сумму займа, зато даёт бюджету хоть немного пространства для манёвра. На мой взгляд, именно здесь чаще всего и ломаются красивые расчёты. Пока всё идёт строго по плану, кажется, что денег хватает с запасом. Потом возникает одна незапланированная покупка — и вся конструкция начинает шататься.
Если ради соблюдения графика приходится отказываться от базовых расходов или постоянно искать дополнительные деньги, выбранный срок уже сложно назвать комфортным. Это хороший сигнал остановиться и пересчитать бюджет.
Проверьте условия до оформления
Перед подписанием договора стоит спокойно посмотреть на срок действия договора, дату возврата, размер и периодичность платежей, процентную ставку и другие индивидуальные условия. Эти сведения должны быть отражены в документах по займу. Торопиться здесь точно некуда. Отдельно стоит разобраться с возможностью досрочного погашения. Если финансовая ситуация улучшится раньше ожидаемого, может появиться желание вернуть деньги раньше установленной даты. Лучше заранее знать, как это происходит, чем потом искать нужный пункт в договоре в последний момент.
Не помешает посмотреть и на последствия просрочки. Сегодня кажется: «Верну без проблем». Возможно. Но обстоятельства иногда меняются быстрее, чем хотелось бы. Один незапланированный расход — и привычный расчёт уже приходится переделывать. Платить вовремя всё-таки спокойнее, чем потом пытаться догнать график. Банк России отдельно рекомендует обращать внимание на график платежей, условия досрочного погашения и последствия нарушения обязательств.
Как понять, что срок выбран правильно
Финальная проверка довольно простая. Представьте обычный месяц после получения займа. Не тот сказочный месяц, когда никто не болеет, техника не ломается и все деньги приходят день в день. Самый обычный месяц — со счетами, покупками, транспортом и парой мелких неожиданностей.
После обязательного платежа должны оставаться деньги на привычные расходы. Желательно сохранить и небольшой запас на случай незапланированной траты. Если же для возврата займа приходится рассчитывать на дополнительный доход, занимать ещё деньги или отказываться от необходимых покупок, расчёт лучше пересмотреть.
Есть и ещё один тест. Посмотрите на дату возврата и спросите себя: из какого конкретно дохода я буду выполнять это обязательство? Если ответ приходит сразу — хорошо. А если первая мысль звучит как «как-нибудь разберусь», финансовый план пока держится скорее на надежде, чем на цифрах. Комфортный срок возврата — тот, который вписывается в реальный бюджет, а не существует только в красивой таблице. Сначала стоит оценить доходы и обязательные расходы, затем учесть действующие долги, оставить запас на непредвиденные ситуации и только после этого выбирать период погашения. Несколько минут спокойного расчёта действительно способны сэкономить немало нервов.