Финансовые трудности редко заявляют о себе во весь голос. Никаких сирен и табличек «все, приехали» обычно не бывает: зарплата заканчивается чуть раньше привычного, очередной платеж приходится перенести, а покупка, которую еще недавно можно было сделать без долгих раздумий, вдруг начинает казаться совершенно неуместной. Сначала это просто раздражает. Потом становится тревожно.
Чтобы пережить финансовый кризис, не обязательно первым делом искать новые заемные деньги. Иногда полезнее нажать на паузу, спокойно посмотреть на свой бюджет без попыток себя оправдать и разобраться, куда именно утекают средства, ведь деньги нередко исчезают не из-за одной большой покупки, а понемногу — словно вода через неплотно закрытый кран. Смотреть на такие цифры бывает неприятно, зато именно этот разбор часто становится первым шагом, который помогает выйти из финансового кризиса.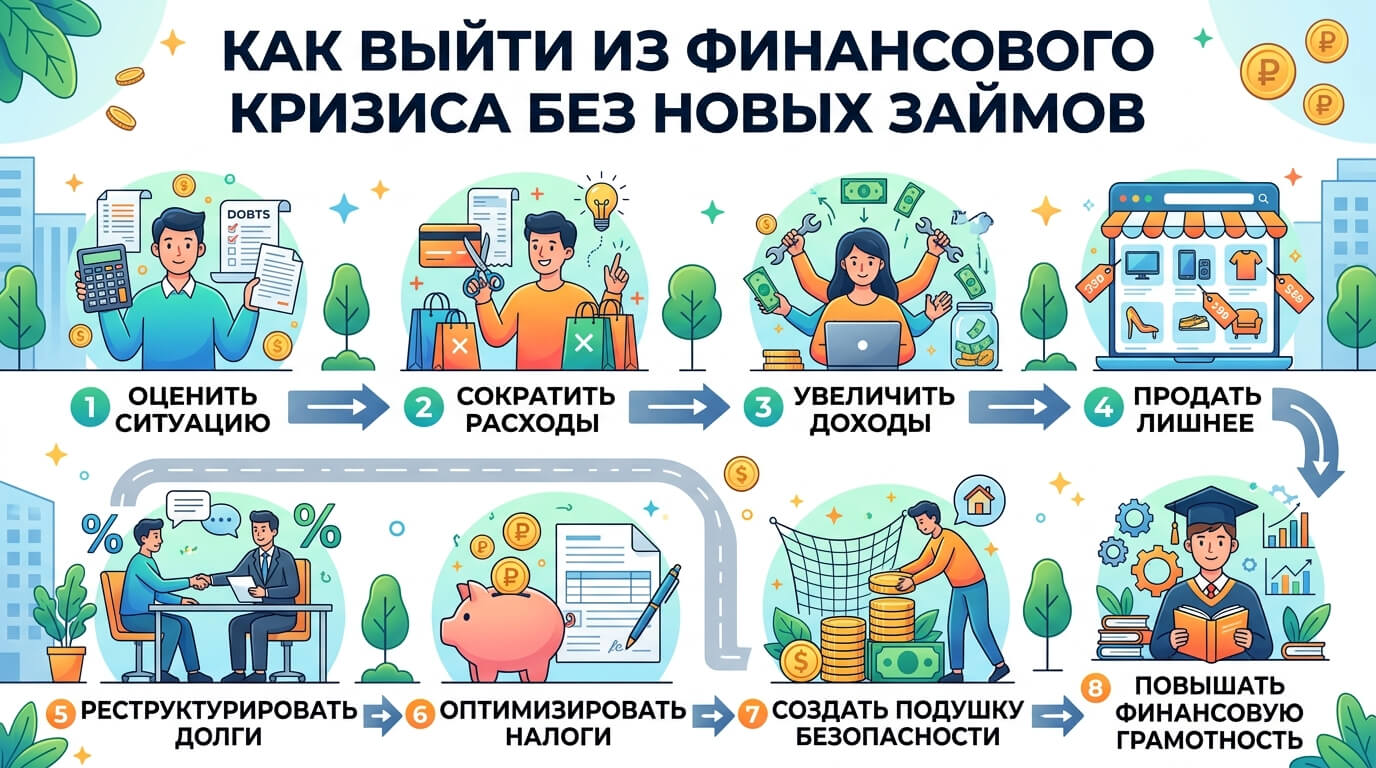
Как понять, что финансовый кризис уже начался
Не каждый тяжелый месяц означает полноценный экономический кризис в жизни конкретного человека. Один раз потратить больше запланированного — не катастрофа. Совсем другое дело, когда денег постоянно не хватает на обязательные платежи, одни расходы приходится перекрывать новыми долгами, а после получения дохода от него остается буквально несколько свободных рублей. Вот здесь уже пора насторожиться.
Особенно тревожно, если кризис продолжается месяц за месяцем, а человек каждый раз повторяет себе: «Ничего, до следующей зарплаты как-нибудь дотяну». Знакомая история. Настоящий кризис требует не паники и хаотичных действий, а понятного плана. Чем раньше начать разбираться с проблемой, тем больше остается пространства для маневра и тем меньше решений придется принимать в спешке, когда времени уже почти не осталось.
Во время финансового кризиса лучше хотя бы временно отказаться от привычки считать расходы «примерно». Одна небольшая покупка кажется пустяком, вторая тоже, третья вообще не воспринимается всерьез — но когда бюджет уже натянут как струна, такая мелочь вполне способна стать последней каплей.
Соберите полную картину долгов
Начните с простого. Составьте список долгов. Не держите все в голове: память в таких вопросах — помощник так себе. Запишите каждый платеж, срок его внесения, остаток задолженности и другие обязательства, а затем посчитайте общую сумму долгов и отдельно определите, сколько денег каждый месяц уходит на обслуживание долгов. Цифра может неприятно удивить. Зато теперь она перед глазами.
Когда долгов много, легко помнить только о ближайшем платеже и совершенно не замечать общей картины, хотя именно она показывает реальный масштаб нагрузки. При этом сумма долгов может постепенно увеличиваться даже тогда, когда кажется, что ситуация пока еще под контролем. Теперь взгляните на доходы. Сколько денег приходит каждый месяц? Сколько уходит на обязательные расходы? Что остается после всех платежей?
Если обязательства забирают слишком большую долю поступлений, а после них приходится экономить даже на необходимых вещах, нагрузка уже стала чрезмерной. Иногда платежи приближаются к половине дохода или занимают еще большую часть бюджета. Желание одним махом решить все проблемы в такой ситуации вполне понятно, но резкий рывок далеко не всегда приводит туда, куда хочется.
С чего начать выход из финансового кризиса
Для начала остановите рост расходов. Не нужно превращать жизнь в бесконечный подсчет копеек и отказываться от всего подряд. Задача намного проще: оставить необходимые траты, а покупки, без которых вполне можно обойтись, на некоторое время поставить на паузу. Во время финансового напряжения особенно легко угодить в ловушку «ну это же всего одна покупка». А потом оказывается, что таких покупок накопилось уже на приличную сумму.
После пересмотра расходов расставьте приоритеты по обязательствам. Здесь не нужно гнаться за красивой цифрой в таблице — гораздо важнее, чтобы бюджет перестал проваливаться каждый месяц и снова начал держаться на плаву. Погашение долгов лучше планировать с учетом реальных возможностей семьи. Отдавать на обязательства абсолютно все свободные деньги тоже не стоит, потому что если после платежа не остается средств даже на базовые расходы, такая схема долго не протянет.
Отдельная история — закрытие долгов за счет очередного займа. На короткой дистанции это действительно может напоминать спасательный круг, но если первоначальная причина финансовых проблем никуда не исчезла, новый платеж просто ложится сверху на уже тяжелую нагрузку. И здесь стоит задать себе неприятный, зато полезный вопрос: «Как быстрее выбраться?» Ответ не всегда звучит как «где еще занять?». Иногда новый долг — это не выход, а еще один круг.
Как увеличить доход без нового займа
Сокращать расходы бесконечно невозможно. У любого бюджета есть дно. Поэтому стоит посмотреть и на доходы. Даже временное увеличение поступлений способно заметно облегчить положение, особенно если основной заработок при этом остается стабильным и продолжает покрывать привычную часть расходов.
Конкретный вариант зависит от навыков, свободного времени и текущей нагрузки. Это может быть подработка, дополнительная занятость, продажа ненужных вещей или другой легальный способ получить дополнительные деньги. Несколько источников дохода иногда дают бюджету больше устойчивости, чем очередная попытка урезать расходы еще на пару процентов. И это вполне логично: экономить можно только до определенной границы, тогда как дополнительные поступления дают еще один рычаг для изменения ситуации. Но есть один нюанс.
Не стоит заранее тратить деньги, которых пока нет. Ожидаемая подработка — это все-таки не полученный доход, каким бы заманчивым ни казался будущий заработок. Если дохода становится больше, необязательно тут же повышать расходы. Часть дополнительных средств можно оставить в резерве или направить на постепенное снижение долговой нагрузки.
Финансовый план: от хаоса к понятным действиям
Хороший финансовый план не обязан выглядеть как толстая бухгалтерская книга с десятками строк и сложными расчетами. Достаточно понимать несколько основных цифр: сколько приходит, сколько обязательно уходит, что остается и какую сумму реально можно направить на обязательства. Планировать бюджет лучше хотя бы на несколько месяцев вперед.
При этом учитывать стоит не только регулярные расходы, но и редкие, заранее предсказуемые платежи. Иначе одна крупная трата снова способна выбить почву из-под ног, даже если до нее несколько недель все шло вполне спокойно. Если кризис касается одновременно нескольких сфер — снизился доход, выросли расходы, нет накоплений, увеличивается задолженность, — не пытайтесь исправить все за один день. Когда проблем несколько, хвататься за них одновременно обычно означает не решить ни одну. Разделите их на этапы. Сначала остановите рост задолженности. Потом приведите в порядок бюджет. И только после этого ускоряйте погашение долгов.
Так появляется понятная последовательность выхода из кризиса, а вместе с ней постепенно возвращается ощущение контроля. Все не исправится за одну ночь, зато станет понятно, что делать сегодня, а что спокойно оставить на следующий этап.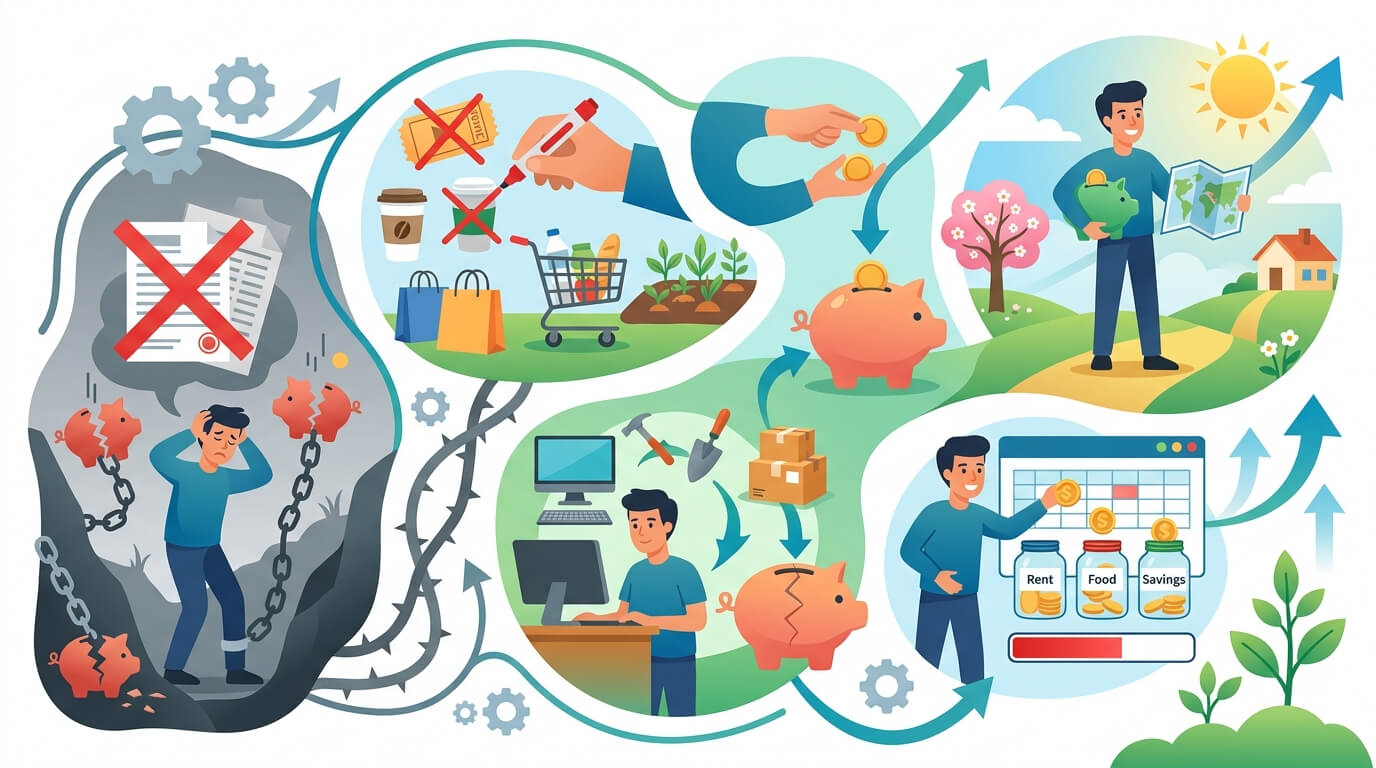
Когда стоит рассмотреть серьезные меры
Иногда собственных ресурсов действительно недостаточно. Особенно если большой долг уже невозможно обслуживать из текущего дохода, просрочки продолжают накапливаться, а сокращение расходов практически ничего не меняет. Делать вид, что проблемы нет, — плохая стратегия. Можно обратиться к кредиторам и обсудить возможные варианты изменения условий обязательств. Конкретные решения зависят от договора и обстоятельств заемщика, поэтому универсального рецепта для всех здесь нет.
Если же долг становится неподъемным и обязательства объективно невозможно исполнить, человек может изучить предусмотренные законом процедуры, включая банкротство физических лиц. Это серьезный юридический инструмент, поэтому перед подобным решением стоит внимательно разобраться в его условиях и возможных последствиях. Одного тяжелого месяца для таких шагов недостаточно. А вот длительная ситуация, из которой объективно не получается выбраться обычными способами, уже требует более серьезного анализа.
Финансовый кризис как возможность изменить привычки
На первый взгляд выражение кризис как возможность звучит странно. Финансовые трудности — точно не подарок и не повод для радости. Но именно в такой период человек нередко впервые по-настоящему смотрит на собственный бюджет, а не надеется, что денег каким-нибудь чудом хватит до следующей зарплаты.
- Доходы;
- Расходы;
- Долги;
- Накопления.
Когда все цифры лежат перед глазами, многое внезапно становится очевидным. Чтобы пережить финансовый период и после него не вернуться к прежнему сценарию, полезно сохранить привычку контролировать бюджет даже тогда, когда положение начнет улучшаться. Иначе очень легко расслабиться, снова нарастить расходы, а спустя некоторое время обнаружить себя примерно там же, откуда только недавно удалось выбраться.
Не обязательно превращаться в человека, который записывает каждую купленную булочку. Достаточно понимать основные категории расходов, следить за платежами и не брать на себя обязательства, которые явно превышают возможности бюджета. Если появляется свободная сумма, часть средств можно направлять в резерв. Даже небольшой запас способен дать семье больше спокойствия при временном снижении дохода или неожиданных расходах, когда лишние деньги вдруг оказываются нужны совсем не кстати.