Когда деньги нужны срочно, думать долго обычно не хочется. Сумма вроде бы понятна, цель тоже, а до покупки или обязательного платежа осталось совсем чуть-чуть. В голове всё просто: получить деньги сейчас, вернуть потом — и забыть об этой истории. Но с долгами так бывает далеко не всегда.
Любая занятая сумма становится частью личного бюджета. Причём не только сегодняшнего. Вместе с деньгами появляется обязательство вернуть их в определённый срок, а значит, часть будущего дохода уже мысленно занята. Поэтому перед оформлением займа полезно на несколько минут притормозить и задать себе несколько прямых вопросов. Без сложных формул. Без самообмана. Иногда именно такая пауза помогает увидеть то, что в спешке очень легко пропустить.
Зачем мне нужны деньги прямо сейчас
Начните с причины. Не с суммы. И даже не со срока возврата. Зачем мне эти деньги? Что конкретно я собираюсь оплатить? Можно ли перенести покупку или расход на потом? Если речь идёт о необходимой трате, это одна ситуация. А если деньги нужны просто потому, что хочется купить что-то именно сегодня, возможно, стоит немного сбавить обороты. Фраза «мне нужны деньги» слишком общая. От неё мало пользы.
Гораздо лучше назвать конкретную цель: оплатить определённый расход, закрыть обязательный платёж или купить вещь, без которой в ближайшее время действительно не обойтись. Когда причина лежит перед глазами, становится проще понять, нужен ли вообще долг и какая сумма действительно необходима.
И вот здесь иногда происходит маленькое открытие: после обычного подсчёта выясняется, что нужна вовсе не крупная сумма, а заметно меньше. Уже неплохо.
Что изменится в моём бюджете после займа
Теперь посмотрим на то, что происходит с деньгами, которые у вас есть сейчас. Возьмите среднемесячный доход и вычтите обязательные расходы: жильё, коммунальные услуги, продукты, транспорт, связь, траты на детей и семью, другие регулярные платежи. Не забудьте про действующие кредиты и займы — новый долг старые обязательства не отменяет, как бы ни хотелось иногда посмотреть на расчёт попроще. Оставшаяся сумма показывает, сколько денег вроде бы остаётся.
Но есть подвох. Считать весь остаток свободными деньгами слишком смело. В обычном месяце может понадобиться лекарство, сломаться телефон, неожиданно потребоваться ремонт автомобиля или появиться другая трата, которой ещё вчера вообще не было в планах. Жизнь любит подкидывать такие сюрпризы именно тогда, когда бюджет уже расписан до последней копейки. Поэтому задайте себе простой вопрос: после нового платежа останется ли достаточно денег на нормальную повседневную жизнь? Если ответ начинается с «ну, наверное…», калькулятор лучше пока не убирать.
Из каких денег я верну долг
Вот здесь уже без «как-нибудь». Нужно понять конкретно: из какой зарплаты, аванса или другой заранее ожидаемой суммы будет сделан возврат? Для займов Кредиска срок составляет от 5 до 30 дней. Поэтому дату возврата стоит сопоставить с реальными датами поступления денег. Если доход придёт позже, чем нужно вернуть займ, надежда на «деньги скоро будут» выглядит довольно шатко. Поможет обычный календарь. Да, тот самый, который обычно нужен для дней рождения и отпусков.
Посмотрите весь период целиком. Когда поступят деньги? Какие обязательные расходы придётся оплатить до этой даты? Сколько останется после них? После такой проверки платёж уже не выглядит абстрактной цифрой из условий займа. Он превращается в конкретную сумму, которую придётся найти в конкретный момент. Вот это уже совсем другой разговор.
Есть ли у меня другие обязательства
Новый долг старые обязательства не отменяет. Если уже есть кредит или другой займ, их платежи нужно учитывать вместе с коммунальными услугами, продуктами, транспортом и прочими обязательными расходами. Причём смотреть стоит не только на общую сумму, но и на даты платежей. Иногда вся загвоздка именно в этом.
Представьте: зарплата приходит в конце месяца, а несколько обязательных платежей нужно внести раньше. Если смотреть на месяц целиком, денег вроде бы хватает. Но в конкретный день нужной суммы может просто не оказаться.
Поэтому полезно смотреть на бюджет не только сверху, общей цифрой, но и по дням. Несколько минут с календарём способны показать больше, чем длинная колонка доходов и расходов.
Что будет, если появятся непредвиденные расходы
Идеальный месяц бывает разве что в таблице. В жизни телефон может внезапно сломаться, машина — попросить ремонта, кому-то из семьи понадобятся лекарства, а ещё может появиться расход, о котором вчера никто даже не думал. Поэтому бюджет лучше рассчитывать не так, будто всё пойдёт по плану, а с небольшим запасом на обычные жизненные сюрпризы.
Огромную финансовую подушку создавать необязательно. Но оставить немного денег свободными — вполне разумная идея. Проверить себя можно одним вопросом: «Если завтра появится незапланированная трата, смогу ли я её оплатить и при этом не сорвать возврат долга?» Если ответ звучит как «смогу, только если больше вообще ничего не случится», — это тревожный звоночек. Лучше услышать его заранее.
Насколько мне подходит срок возврата
Срок возврата — это не просто дата в условиях займа. Это момент, к которому нужная сумма должна оказаться готовой. Поэтому снова открываем календарь. Когда придёт доход? Какие обязательные расходы появятся до даты возврата? Что останется после них? Короткий срок означает, что деньги на возврат придётся подготовить за относительно небольшой период. Следовательно, смотреть нужно не только на саму дату, но и на реальные поступления дохода, которые будут до неё. На бумаге всё может выглядеть вполне удобно.
А потом выясняется, что удобная дата пришлась совсем некстати. Не беру ли я больше, чем действительно нужно? Здесь лучше не хитрить с самим собой.
Если конкретная цель требует определённой суммы, логично ориентироваться именно на неё. Дополнительные деньги могут казаться приятным запасом — мол, пусть будут, пригодятся. Но вместе с ними увеличивается и будущая сумма обязательства. Поэтому заранее определите две вещи: сколько действительно нужно для поставленной цели и какую сумму ваш бюджет способен спокойно выдержать. «Возьму чуть больше, на всякий случай» звучит безобидно.
Только этот самый «всякий случай» бывает удивительно прожорливым. Деньги уже получены, потом потрачены, а возвращать всё равно придётся всю сумму.
Что произойдёт, если я задержу платёж
О последствиях просрочки лучше узнать до оформления займа. Не тогда, когда срок уже прошёл и приходится разбираться с последствиями.
При просрочке по займу Кредиска льготная ставка отменяется, а проценты начисляются по ставке, предусмотренной для просрочки; максимальная ставка в условиях, указанных для такого случая, составляет 0,8% в день. Если просрочка превышает один день, ставка для просрочки также применяется к расчёту за предыдущий период пользования займом согласно договору.
Есть и ещё один момент: сведения о просроченной задолженности передаются в бюро кредитных историй. Поэтому вопрос стоит задать себе прямо: «Что произойдёт с моим бюджетом, если я не смогу вернуть деньги вовремя?» Лучше знать ответ заранее, пока решение ещё не принято.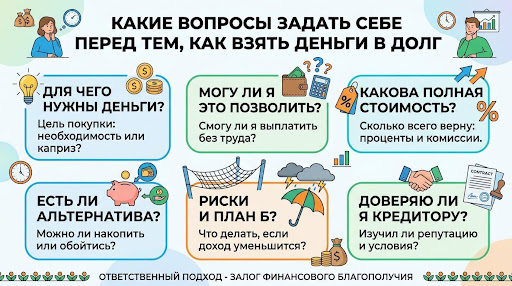
Финальная проверка перед решением
Перед оформлением можно устроить бюджету небольшой финальный экзамен. Без сложных таблиц и попыток подогнать цифры под желаемую сумму. Ответьте себе:
- Зачем нужны деньги и действительно ли эта цель требует займа;
- Сколько денег необходимо получить;
- Из какого дохода будет возвращён долг;
- Какие обязательные расходы уже есть;
- Какие кредиты и займы нужно оплачивать;
- Какие крупные траты ожидаются в ближайшее время;
- Останется ли небольшой запас после нового платежа.
После такой проверки становится гораздо понятнее, как займ впишется в обычный месяц. Если для возврата придётся рассчитывать на новые долги, отказываться от необходимых покупок или надеяться на деньги, которых пока нет, стоит снова пересчитать бюджет. Если источник возврата понятен, обязательные расходы учтены, а после платежа остаются средства на обычную жизнь и непредвиденные ситуации, картина уже выглядит гораздо яснее.
По сути, перед тем как взять деньги в долг, стоит ответить не на один вопрос. Их несколько, и каждый бьёт в свою точку. Зачем мне эта сумма? Как она изменит мой бюджет? Из каких денег я её верну? Что буду делать, если расходы неожиданно вырастут?
Ответы могут оказаться не такими приятными, как хотелось бы. И это нормально. Иногда несколько честных вопросов охлаждают желание получить деньги прямо сейчас. Зато потом не приходится гадать, куда исчезла половина свободного дохода и почему до следующей выплаты внезапно стало так далеко. Лучше заранее увидеть всю картину, чем сначала взять деньги, а уже потом пытаться собрать бюджет обратно по кусочкам.