Когда человек оформляет новый кредит или займ, чтобы закрыть старый — это не финансовая стратегия, а замкнутый круг. Психология долгов объясняет, почему люди берут больше, чем способны отдать, и как из этого состояния выйти. Главная причина — не безответственность, а особенности мышления. Человек с долгами часто чувствует вину, страх и стресс, но продолжает занимать, потому что кажется, что сейчас всё решится.
Психологи придумали для этого термин — мышление должника. Суть в том, что финансовые обязательства человек воспринимает не как систему, а как временную трудность. И вот что интересно: по данным Национального агентства финансовых исследований (НАФИ) больше половины заемщиков берут кредит уже после того, как долг превысил доход. Казалось бы, логика простая — сначала разберись с тем, что должен, потом бери новое. Но нет. Тут дело вообще не в деньгах. Точнее, не только в них. Это про установки, которые мы берем из детства, из отношений с родителями, из того, как устроены правила поведения в обществе.
Психология должника: скрытые механизмы поведения, которые приводят к долгам
Что такое психология должника? Это когда человек раз за разом берет кредиты и займы, но реально не оценивает, сможет ли их вернуть. Долг перед банком или заём в микрофинансовой организации незаметно врастает в повседневность. Человек живет в долг. И самое странное — ему кажется, что это нормально.
Откуда это берется? Психологические причины долгов обычно крутятся вокруг чувства вины, желания получить всё и сразу и неумения просчитывать последствия. В голове звучит: «закрою этот кредит потом». А потом появляется новый заём. И задолженность растет.
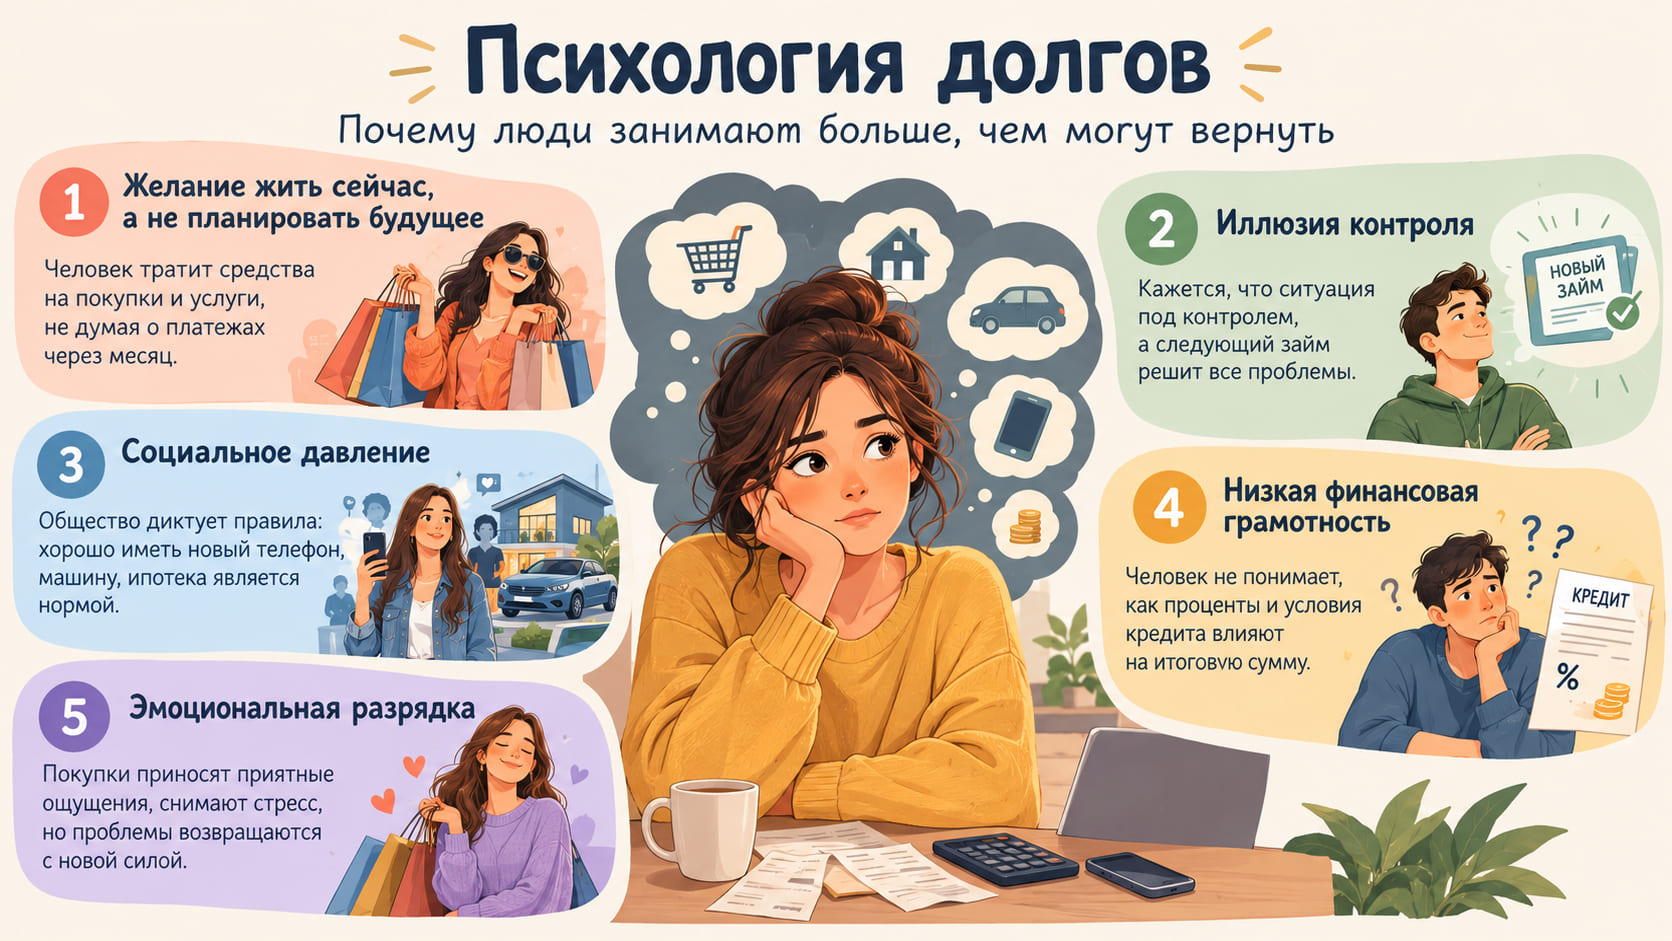
Среди главных психологических причин, по которым люди берут больше, чем могут вернуть, стоит выделить:
- Желание жить сейчас, а не планировать будущее. Человек тратит средства на покупки и услуги, не думая о платежах через месяц.
- Иллюзия контроля. Кажется, что ситуация под контролем, а следующий заём решит все проблемы.
- Социальное давление. Общество диктует правила: хорошо иметь новый телефон, машину, ипотека является нормой.
- Низкая финансовая грамотность. Человек не понимает, как проценты и условия кредита влияют на итоговую сумму.
- Эмоциональная разрядка. Покупки приносят приятные ощущения, снимают стресс, но проблемы возвращаются с новой силой.
Тут важно понимать одну вещь: психология долгов — это не только про финансы. Эмоции здесь играют не меньшую роль. Страх. Стыд. Чувство вины перед кредитором. Всё это мешает человеку принять решение и начать выбираться из долговой ямы. Состояние это сложное. В нем переплетаются иллюзия контроля, хронический стресс и защитные механизмы психики.
Как это происходит и есть ли способы решить проблему?
Первый шаг — человек берет кредит на покупки или услуги, кажется, что платежи по силам. Второй шаг — доходов не хватает, и человек оформляет новые кредиты, чтобы закрыть старые. Третий шаг — долг перед банком и МФО. Кредитные обязательства растут, проценты съедают зарплату.
Человек постоянно думает: «где взять деньги?». Ему сложно понять, что проблема не в сумме, а в отсутствии плана. Следствие — негативные состояния: стресс, бессонница, проблемы со здоровьем. Психологи говорят: «Вы не должны жить в постоянном страхе — нужно изменить мышление».
Важно понять, что долг — это не приговор, а ситуация, которую можно решить:
- Перестать брать новые кредиты и честно оценить бюджет.
- Обратиться за помощью к юристу и психологу.
Специалисты помогают разобраться в ситуации и выбрать пути решения. На сайте Кредиски есть полезная информация о том, как правильно рассчитать нагрузку и не попасть в долговую яму. Клиентов учат понимать условия займа и оценивать реальную сумму к возврату.
Пути решения проблем: как выбраться из долгов
|
Способ |
Суть |
Срок |
Результат |
|
Реструктуризация долгов |
Изменение условий договора |
Зависит от кредитора |
Снижение платежей |
|
Банкротство физлица |
Списание долгов через суд или МФЦ |
От 6 месяцев |
Свобода от долгов |
|
Психологическая помощь |
Работа с установками |
От 1,5 месяцев |
Изменение мышления |
Банкротство влечет за собой ограничения. Например, повторно пройти процедуру можно только через 5 лет. Есть и внесудебный вариант — через МФЦ, и он доступен при долге от 25 000 до 1 000 000 рублей. Отдельно стоит сказать про реструктуризацию: она помогает избавиться от долгов постепенно и при этом сохранить отношения с кредитором. А вот отказ в списании долгов вполне возможен — если человек скрыл данные или оформил кредит обманным путем.
Что делать, если кредит уже оформлен, а понимание, что платить не получится, только пришло? Первое — сразу обратиться в компанию. Не тянуть, не прятаться. Законного списания долгов можно добиться через процедуру банкротства. Но здесь важно соблюдать закон и не скрывать информацию от кредитора.
Психология долгов — тема, которая требует глубокого понимания. Человек, который смог разобраться в причинах, имеет шанс изменить жизнь. Помощь юриста, законные способы списания долгов и работа над мышлением помогают справиться с ситуацией. Важно не ждать, пока долг станет непосильным, а действовать сразу — тогда пути решения найдутся быстрее.