Спонтанные траты радуют в момент покупки. А вот последствия часто оказываются совсем иными. Это особенно заметно, когда покупки перестают быть осознанными и эмоциональные решения приводят к долгам. Ниже — о том, почему займ на импульсивные покупки не лучший выбор. И о том, как избежать незапланированных трат.
Что такое импульсивные покупки?
Импульсивные покупки — это когда что-то приобретают под влиянием сиюминутных эмоций. Без тщательного анализа необходимости и влияния на бюджет. Такие покупки происходят под воздействием маркетинговых приемов. Яркие витрины, акции, скидки, страх упустить выгоду — всё это работает. Спонтанные покупки не всегда связаны с крупными суммами. Порой это мелкие, но частые расходы. А в сумме за месяц набегает немало. Скажем, 300 рублей в день на ненужные вещи — это 9000 рублей за месяц. Для тех, кто живет от зарплаты до зарплаты, сумма ощутимая.
В чем подвох спонтанных покупок?
У спонтанных покупок есть несколько неприятных сторон. Первая — лишние вещи. После покупки они могут так и не пригодиться. Вторая — нарушение бюджета. А это уже влияет на обязательные платежи: коммунальные услуги, продукты, транспорт.
Но по-настоящему серьезная проблема начинается там, где в дело идут займы или кредитки. Нагрузка растет за счет процентов. Их платят сверх стоимости товара. Пример: микрозайм на 10 000 рублей под 0,8% в день. Через месяц к возврату уже 12 400 рублей.
Пример: человек увидел в магазине новую вещь. Не стал думать, нужна ли она. Сразу оформил микрозайм. Через месяц придется гасить и тело займа, и проценты. Если доходы не позволяют вернуть деньги, появляются долги.
Как избежать необдуманных решений
Есть действенные способы снизить влияние эмоций на покупки. Главное — научиться контролировать желания и анализировать необходимость каждой покупки.
Вот несколько практических рекомендаций:
- Составьте список необходимых товаров перед походом в магазин. И строго придерживайтесь его. Так вы избежите ненужных трат и сосредоточитесь на главном.
- Установите правило: перед оплатой онлайн подождите несколько дней. Это поможет понять, действительно ли вещь нужна. Или это просто эмоциональное желание.
- Ведите бюджет для планирования расходов. Так вы контролируете траты и откладываете деньги на важные цели. Отпуск, образование, крупные покупки.
Как только вы начнете следовать этим советам, финансовое положение улучшится. Те, кто начал вести бюджет и отказался от импульсивных решений, подтвердят это.
Что делать, если такие покупки уже привели к долгам
Если займы на спонтанные покупки стали проблемой, действовать нужно быстро и решительно. Надо вот что сделать:
- Пересмотреть расходы и начать откладывать деньги на погашение кредита, займов. Так долги сократятся, а новые проценты не появятся.
- Попробовать договориться с кредитором о реструктуризации. Снижение процентной ставки или увеличение срока кредита.
- Если задолженность слишком большая, рассмотреть банкротство. Но важно помнить: у процедуры есть негативные последствия. Например, ограничения на получение кредита в течение пяти лет. В течение 5 лет при обращении в банки и МФО гражданин должен сообщать о банкротстве.
Пример: долги на 200 000 рублей, погасить из текущих доходов не получается. Банкротство может стать выходом. Долги спишут. Но придется смириться с временными ограничениями. Сложно получить новый кредит и нельзя занимать руководящие должности.
Почему займы на импульсивные покупки — плохая идея
Брать займы на спонтанные покупки нерационально и опасно. Процентные ставки по микрозаймам выше, чем по кредитам в банке. Импульсивные покупки часто приводят к ненужным вещам. Реальной пользы они не приносят.
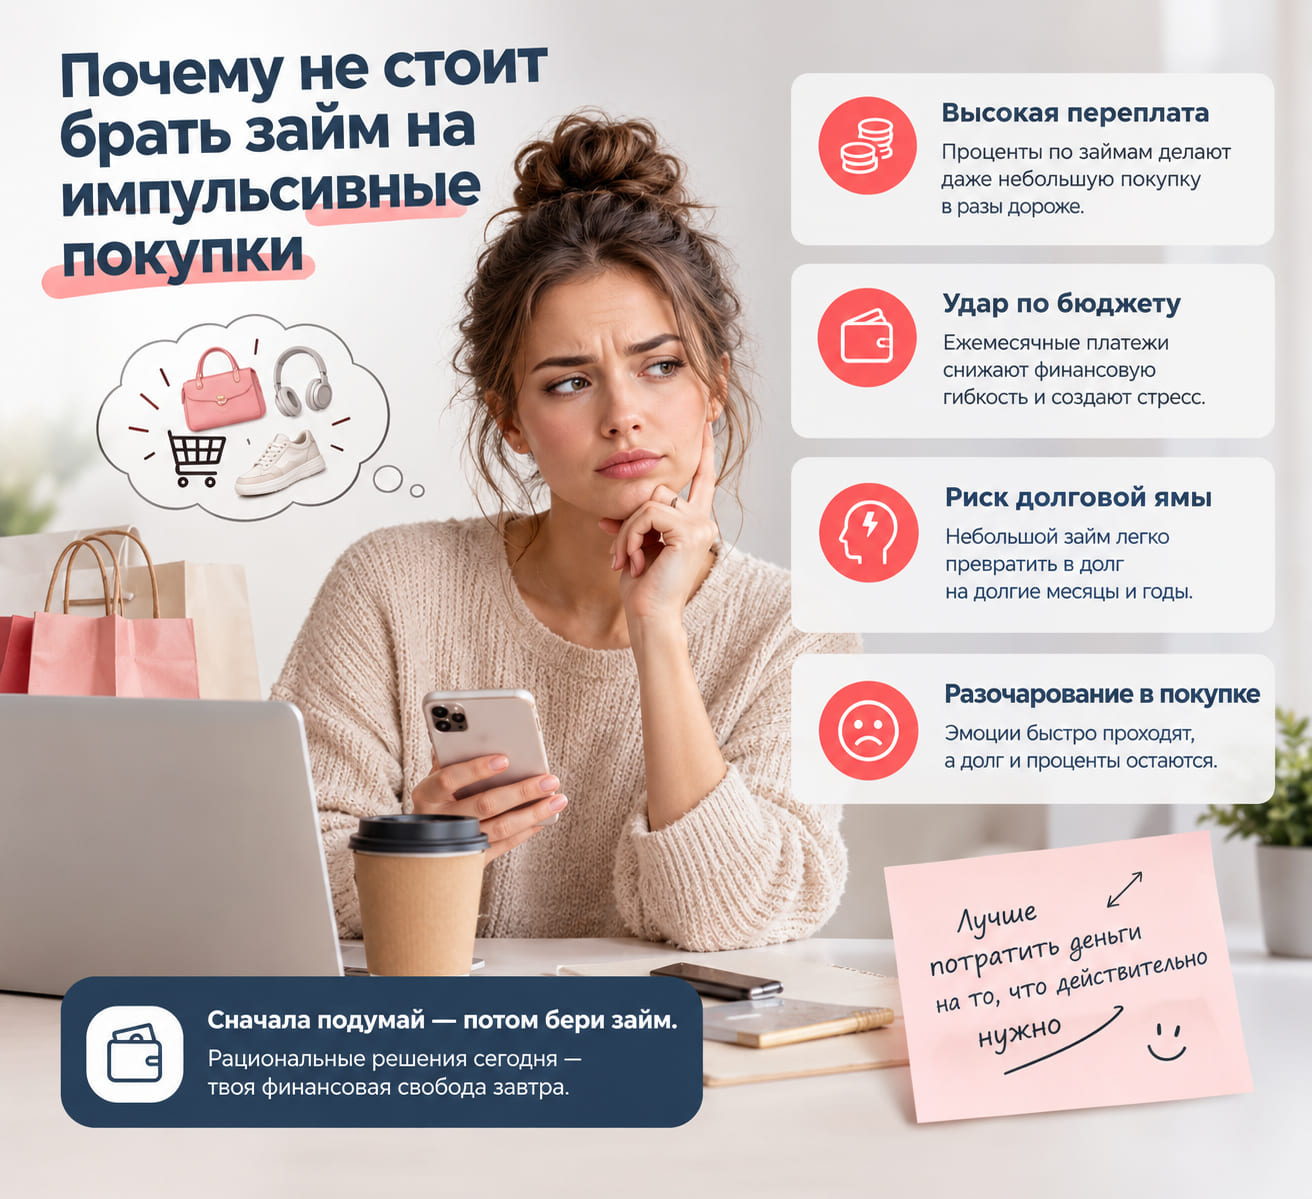
Пример: вы купили дорогой гаджет под влиянием эмоций. Через месяц поняли, что он не нужен. А долг остался. Займ превращается в дополнительную финансовую нагрузку. Это мешает двигаться к более важным целям.
Заключение
Импульсивные покупки ведут к финансовым трудностям. Чтобы избежать незапланированных трат, научитесь контролировать эмоции и планировать бюджет. Если сложная ситуация уже наступила, на такой случай есть реструктуризация и банкротство. Эти инструменты помогут справиться с долгами.
Помните: займы стоит брать только на важные цели. Не на спонтанные решения. Так вы сохраните финансовую стабильность, не окажетесь в долговой яме.